
Formularios de impuestos para pagar a contratistas en cripto: W-8BEN, W-9 y 1099-NEC explicados
Solo el 7% de los trabajadores en EE. UU. afirma que su empleador ofrece actualmente una opción de pago en cripto, mientras que el 32% optaría por ella si se introdujera mañana, según datos de la encuesta de Oobit reportados por Crypto News en abril de 2026.
Esa brecha de demanda se está cerrando más rápido del lado de los contratistas, donde Rise ha procesado más de $1.5 mil millones de dólares en nómina histórica en más de 190 países, con las stablecoins capturando una gran proporción de los retiros de los trabajadores.
El papeleo fiscal no ha cambiado al mismo ritmo que los canales de pago. El IRS sigue tratando a las criptomonedas como propiedad, por lo que cada contratista que recibe pagos en USDC, USDT o ETH necesita el mismo formulario W-9 o W-8BEN archivado y el mismo análisis del formulario 1099-NEC al cierre del año que un contratista pagado mediante transferencia bancaria tradicional.
Esta guía desglosa cada formulario de impuestos de contratistas de cripto que un equipo de finanzas necesita, los cambios regulatorios de 2026 que los afectan y un flujo de trabajo de informes que resiste cualquier auditoría.
Conclusiones Clave
Los formularios de impuestos de contratistas de cripto replican las reglas del dinero fiat: W-9, W-8BEN, y luego el 1099-NEC cuando sea requerido.
El umbral del formulario 1099-NEC sube a $2,000 USD para los pagos de 2026, los cuales se reportan a más tardar el 1 de febrero de 2027.
Reporte los pagos en cripto al valor justo de mercado en USD en la fecha de pago.
Los contratistas extranjeros que trabajan fuera de EE. UU. necesitan un formulario W-8BEN y no requieren la presentación del 1099.
Rise recopila la documentación fiscal de los contratistas y realiza los pagos en más de 100 criptoactivos.
Cómo Trata el IRS los Pagos a Contratistas Realizados en Cripto
La regla fundamental proviene del Aviso 2014-21 del IRS, que trata a las monedas virtuales como propiedad para fines fiscales federales. Los pagos realizados en cripto están sujetos a la declaración de información en la misma medida que cualquier otro pago realizado en propiedad, por lo que el conjunto de formularios no cambia solo porque el canal de pago sea distinto.
Valor Justo de Mercado al Momento del Pago
El contratista incluye el valor justo de mercado en USD de la criptomoneda en sus ingresos brutos en la fecha de recepción, y ese valor se convierte en su costo base. El ordenante reporta esa cifra en USD, no la cantidad de tokens, en cualquier declaración de información requerida.
Registre el precio en USD en la marca de tiempo de la transferencia on-chain, no en la fecha de la factura
Utilice una fuente de precios consistente para todos los pagos del año
Guarde el hash de la transacción junto con el valor en USD como respaldo para auditorías
Un contratista al que se le pagaron 1.5 ETH el 3 de marzo, cuando ETH cotizaba a $3,200 USD, tiene $4,800 USD de compensación reportable por ese pago, independientemente del valor que tenga ETH en diciembre.
El Evento de Disposición de la Propia Empresa
Pagar a un contratista con un activo volátil también constituye una disposición de activos de su tesorería. Si la empresa adquirió ese ETH a $2,000 USD y lo transfiere a $3,200 USD, reconoce una ganancia de $1,800 USD sobre los 1.5 ETH, de manera independiente de la deducción por compensación.
Por esta razón, la mayoría de los equipos financieros canalizan los pagos a contratistas a través de stablecoins. USDC y USDT mantienen la paridad con el dólar, por lo que la disposición genera poca o ninguna ganancia o pérdida, y el valor para el formulario 1099 es igual al valor de la factura.
Stablecoins Frente a Activos Volátiles
USDC: el valor del pago coincide con la factura, y la alianza oficial de Rise con Circle brinda acceso directo a los canales de USDC
USDT: recibe el mismo tratamiento de reporte que USDC, con una adopción más amplia en ciertas regiones
ETH y otros activos volátiles: requieren registrar el valor justo de mercado por cada pago y hacer un seguimiento de las ganancias o pérdidas de tesorería
Una empresa Web3 que paga a 40 contratistas mensualmente en USDC en Arbitrum genera 480 pagos al año donde el valor reportado en USD equivale al valor facturado, lo que elimina un paso completo de conciliación. Esas reglas de valoración se aplican a cada formulario subsiguiente, comenzando con el documento que se recopila antes del primer pago.
Formulario W-9: Recopilación de Información Fiscal de Contratistas de EE. UU.
El formulario W-9 es el medio por el cual una persona de EE. UU. certifica su nombre legal, clasificación fiscal y número de identificación del contribuyente (TIN) ante el ordenante de los pagos. Se recopila antes del primer pago porque determina tanto la retención adicional de impuestos (backup withholding) como la preparación del formulario 1099-NEC.
Retención Adicional de Impuestos en Pagos de Cripto
Si un contratista de EE. UU. no proporciona un TIN correcto, o si el IRS le notifica que se aplica la retención adicional de impuestos, usted debe retener el 24% del pago. Según el Aviso 2014-21 del IRS, los pagos en cripto están sujetos a retención adicional de impuestos en la misma medida que otros pagos realizados en propiedad.
Esto significa retener el 24% del valor en USD y remitirlo en dólares, lo cual resulta operativamente complejo cuando el pago se realiza on-chain. Cualquier cantidad retenida también debe reportarse en la Casilla 4 del formulario 1099-NEC, incluso cuando el total pagado esté por debajo del umbral de reporte.
Quiénes Están Exentos
Los pagos a corporaciones de tipo C y corporaciones de tipo S generalmente están exentos de reportarse en el formulario 1099-NEC, con excepciones como los honorarios de abogados. Las LLC de un solo miembro que son entidades no consideradas para fines fiscales y las LLC de múltiples miembros que tributan como sociedades de personas siguen recibiendo un formulario 1099-NEC, por lo que la casilla de clasificación en el W-9 es fundamental.
Un auditor de contratos inteligentes de EE. UU. que factura a través de una LLC de un solo miembro en USDC todavía necesita un W-9 y genera un 1099-NEC si supera el umbral. Con los contratistas de EE. UU. documentados, la siguiente pregunta es cómo gestionar a todos aquellos que se encuentran fuera de EE. UU.
Formularios W-8BEN y W-8BEN-E: Documentación de Contratistas Extranjeros
El formulario W-8BEN es el certificado de estatus extranjero para personas físicas, y el formulario W-8BEN-E es el equivalente para entidades extranjeras. El formulario establece que el contratista no es una persona de EE. UU., lo que lo excluye de los reportes del 1099 y de la retención adicional de impuestos.
Por Qué Recopilarlo Cuando No Se Deben Impuestos en EE. UU.
Los pagos a un contratista extranjero por servicios prestados en su totalidad fuera de EE. UU. se consideran ingresos de fuente extranjera. Por lo general, no están sujetos a retenciones en EE. UU. y no se reportan en el formulario 1099-NEC ni en el formulario 1042-S.
El W-8BEN sigue siendo indispensable porque constituye su prueba documental. Sin este, un auditor puede tratar al beneficiario como una persona de EE. UU. y cuestionar por qué no se aplicó el formulario 1099 o la retención adicional de impuestos.
Recopile un W-8BEN de personas físicas extranjeras y un W-8BEN-E de empresas extranjeras
Confirme que el país de residencia coincida con los registros de KYC (conozca a su cliente)
Mantenga un registro de dónde se realizaron físicamente los servicios
Servicios Prestados Dentro de EE. UU.
El análisis cambia si un contratista extranjero trabaja estando físicamente en EE. UU. Esa parte se convierte en ingresos de fuente estadounidense, generalmente sujetos a una retención del 30% y al reporte en el formulario 1042-S, a menos que se aplique un tratado fiscal. Además, los beneficios de los tratados para servicios personales independientes típicamente requieren el formulario 8233 en lugar de únicamente el W-8BEN.
Validez y Renovación
Un formulario W-8BEN generalmente sigue siendo válido hasta el último día del tercer año calendario posterior a su firma, a menos que un cambio en las circunstancias haga que la información sea inexacta. Un formulario firmado en octubre de 2026 vence el 31 de diciembre de 2029.
Una DAO que paga a 60 colaboradores en América Latina, Europa y el Sudeste Asiático en USDT debería poseer 60 formularios W-8BEN o W-8BEN-E vigentes con fechas de renovación monitoreadas, aunque ninguno de esos colaboradores vaya a recibir un 1099.
Rise vincula esta documentación al Rise ID de cada trabajador, de modo que el estado de cumplimiento, los contratos y el historial de pagos se encuentran en un solo registro.
Formulario 1099-NEC: Reporte de Pagos en Cripto a Contratistas de EE. UU.
El formulario 1099-NEC reporta la compensación para no empleados pagada a contratistas de EE. UU. Para los pagos en cripto, la Casilla 1 muestra la suma del valor justo de mercado en USD de cada pago en su fecha de transferencia, y las ganancias o pérdidas de la tesorería del ordenante no se incluyen en este formulario.
El Umbral de $2,000 USD para Pagos de 2026
Bajo la ley One Big Beautiful Bill Act, firmada en julio de 2025, el umbral de reporte del 1099-NEC sube de $600 USD a $2,000 USD para pagos realizados a partir del 1 de enero de 2026. Es el primer cambio a ese umbral desde 1954 y se ajustará por inflación a partir de 2027.
Este umbral más alto reduce el volumen de presentaciones de formularios, pero no la obligación fiscal del contratista. Varios estados también establecen sus propios umbrales de 1099, por lo que la cifra federal no se traslada automáticamente a los informes estatales.
Plazos y Presentación Electrónica
Para los pagos de 2026, el 31 de enero de 2027 cae en domingo, por lo que el formulario 1099-NEC debe entregarse tanto al IRS como al contratista a más tardar el 1 de febrero de 2027. A diferencia de la mayoría de las declaraciones de información, el 1099-NEC no cuenta con una prórroga automática de 30 días.
Las empresas que presenten 10 o más declaraciones de información en conjunto deben hacerlo de forma electrónica, un umbral que la mayoría de las empresas con un equipo de contratistas superan con facilidad.
Sanciones
Para las declaraciones con vencimiento en 2026, el esquema de sanciones del IRS era de $60 USD por formulario si se corregía dentro de los 30 días, $130 USD por formulario hasta el 1 de agosto y $340 USD por formulario después de esa fecha o si nunca se presentaba. El incumplimiento intencional conlleva un mínimo de $680 USD por formulario sin límite anual, y las cifras para las declaraciones con vencimiento en 2027 se ajustarán por inflación.
Una startup que paga a 25 ingenieros de EE. UU. en USDC y se pasa de la fecha límite del 1 de febrero por seis semanas se enfrenta a $3,250 USD en sanciones según la tarifa de 2026, antes de que se determine cualquier posible omisión intencional.
Dónde Encajan los Formularios 1099-K y 1099-DA
Un formulario emitido por una plataforma rara vez reemplaza su propia obligación de presentar el 1099-NEC.
El Formulario 1099-K
La ley One Big Beautiful Bill Act restableció el umbral del 1099-K a $20,000 USD y más de 200 transacciones. El formulario 1099-K cubre transacciones con tarjetas de pago y de redes de terceros, y los montos reportados allí no deben duplicarse en un 1099-NEC.
El Formulario 1099-DA
El formulario 1099-DA es presentado por corredores de activos digitales con custodia (brokers) para reportar las propias ventas de criptomonedas del contratista, con ingresos brutos reportados para las transacciones de 2025 y el costo base añadido para 2026. Bajo las regulaciones finales de brokers, quienes utilicen el método opcional para stablecoins elegibles solo reportan una vez que las ventas de stablecoins designadas de un cliente superen los $10,000 USD en el año.
Un diseñador de EE. UU. que recibió un pago de $45,000 USD en USDC y que posteriormente vende ese USDC en un exchange centralizado puede recibir tanto un formulario 1099-NEC del ordenante del pago como un 1099-DA del exchange, debido a que ambos formularios reportan eventos distintos.
Un Flujo de Trabajo de Cumplimiento para Pagos a Contratistas en Cripto
La mayoría de las fallas en los reportes se deben a vacíos en el proceso de incorporación de personal (onboarding) y no a errores de fin de año. Un flujo de trabajo repetible cierra esas brechas antes de que se realice el primer pago.
1. Clasifique al Trabajador Antes de Incorporarlo
Confirme que la relación califica como contratación independiente bajo las reglas del derecho común del IRS y cualquier ley local del lugar de residencia del trabajador, dado que el riesgo de una clasificación errónea no disminuye porque el pago se realice on-chain.
2. Recopile el Formulario de Impuestos Correcto
Las personas de EE. UU. proporcionan un W-9, las personas físicas extranjeras proporcionan un W-8BEN y las entidades extranjeras proporcionan un W-8BEN-E. Bloquee los pagos hasta que el formulario esté archivado y se haya validado el TIN o el estatus extranjero.
3. Registre el Valor en USD de Cada Pago
Registre el token, el monto, la marca de tiempo, el hash de la transacción y el valor justo de mercado en USD para cada transferencia. Pagar a través de la solución de nómina de stablecoins de Rise mantiene los pagos en canales de stablecoins, por lo que el valor en USD coincide con la factura.
4. Monitoree Umbrales y Renovaciones
Haga un seguimiento de los totales acumulados del año para cada contratista de EE. UU. frente al umbral de $2,000 USD, y controle las fechas de vencimiento de los W-8BEN de cada contratista extranjero. Ambas verificaciones deben realizarse mensualmente, no en el mes de enero.
5. Declare, Entregue y Concilie
Genere los formularios 1099-NEC para los contratistas de EE. UU. que superen el umbral, entregue las copias a más tardar el 1 de febrero de 2027 para los pagos de 2026 y preséntelos electrónicamente ante el IRS. Concilie los totales de la Casilla 1 con los registros de pago del libro mayor antes de realizar la presentación.
Cuándo los Contratistas de Cripto Deben Convertirse en Empleados bajo EOR
Algunas relaciones con contratistas superan la estructura del 1099 o W-8BEN, y un Employer of Record (EOR) los transfiere a las declaraciones de nómina locales. Trabajar a tiempo completo, cumplir horarios fijos, utilizar herramientas provistas por la empresa y tener una larga permanencia son factores que inclinan la relación hacia el empleo, y las sanciones por clasificación errónea superan por mucho cualquier ahorro en la contratación de servicios independientes.
Los empleados pagados en cripto reciben salarios valorados al valor justo de mercado, sujetos a la retención del impuesto sobre la renta y a impuestos sobre la nómina
En EE. UU., esos salarios se reportan en el formulario W-2, no en el formulario 1099-NEC
Fuera de EE. UU., el EOR gestiona los impuestos sobre la nómina locales, las contribuciones sociales y los beneficios de ley
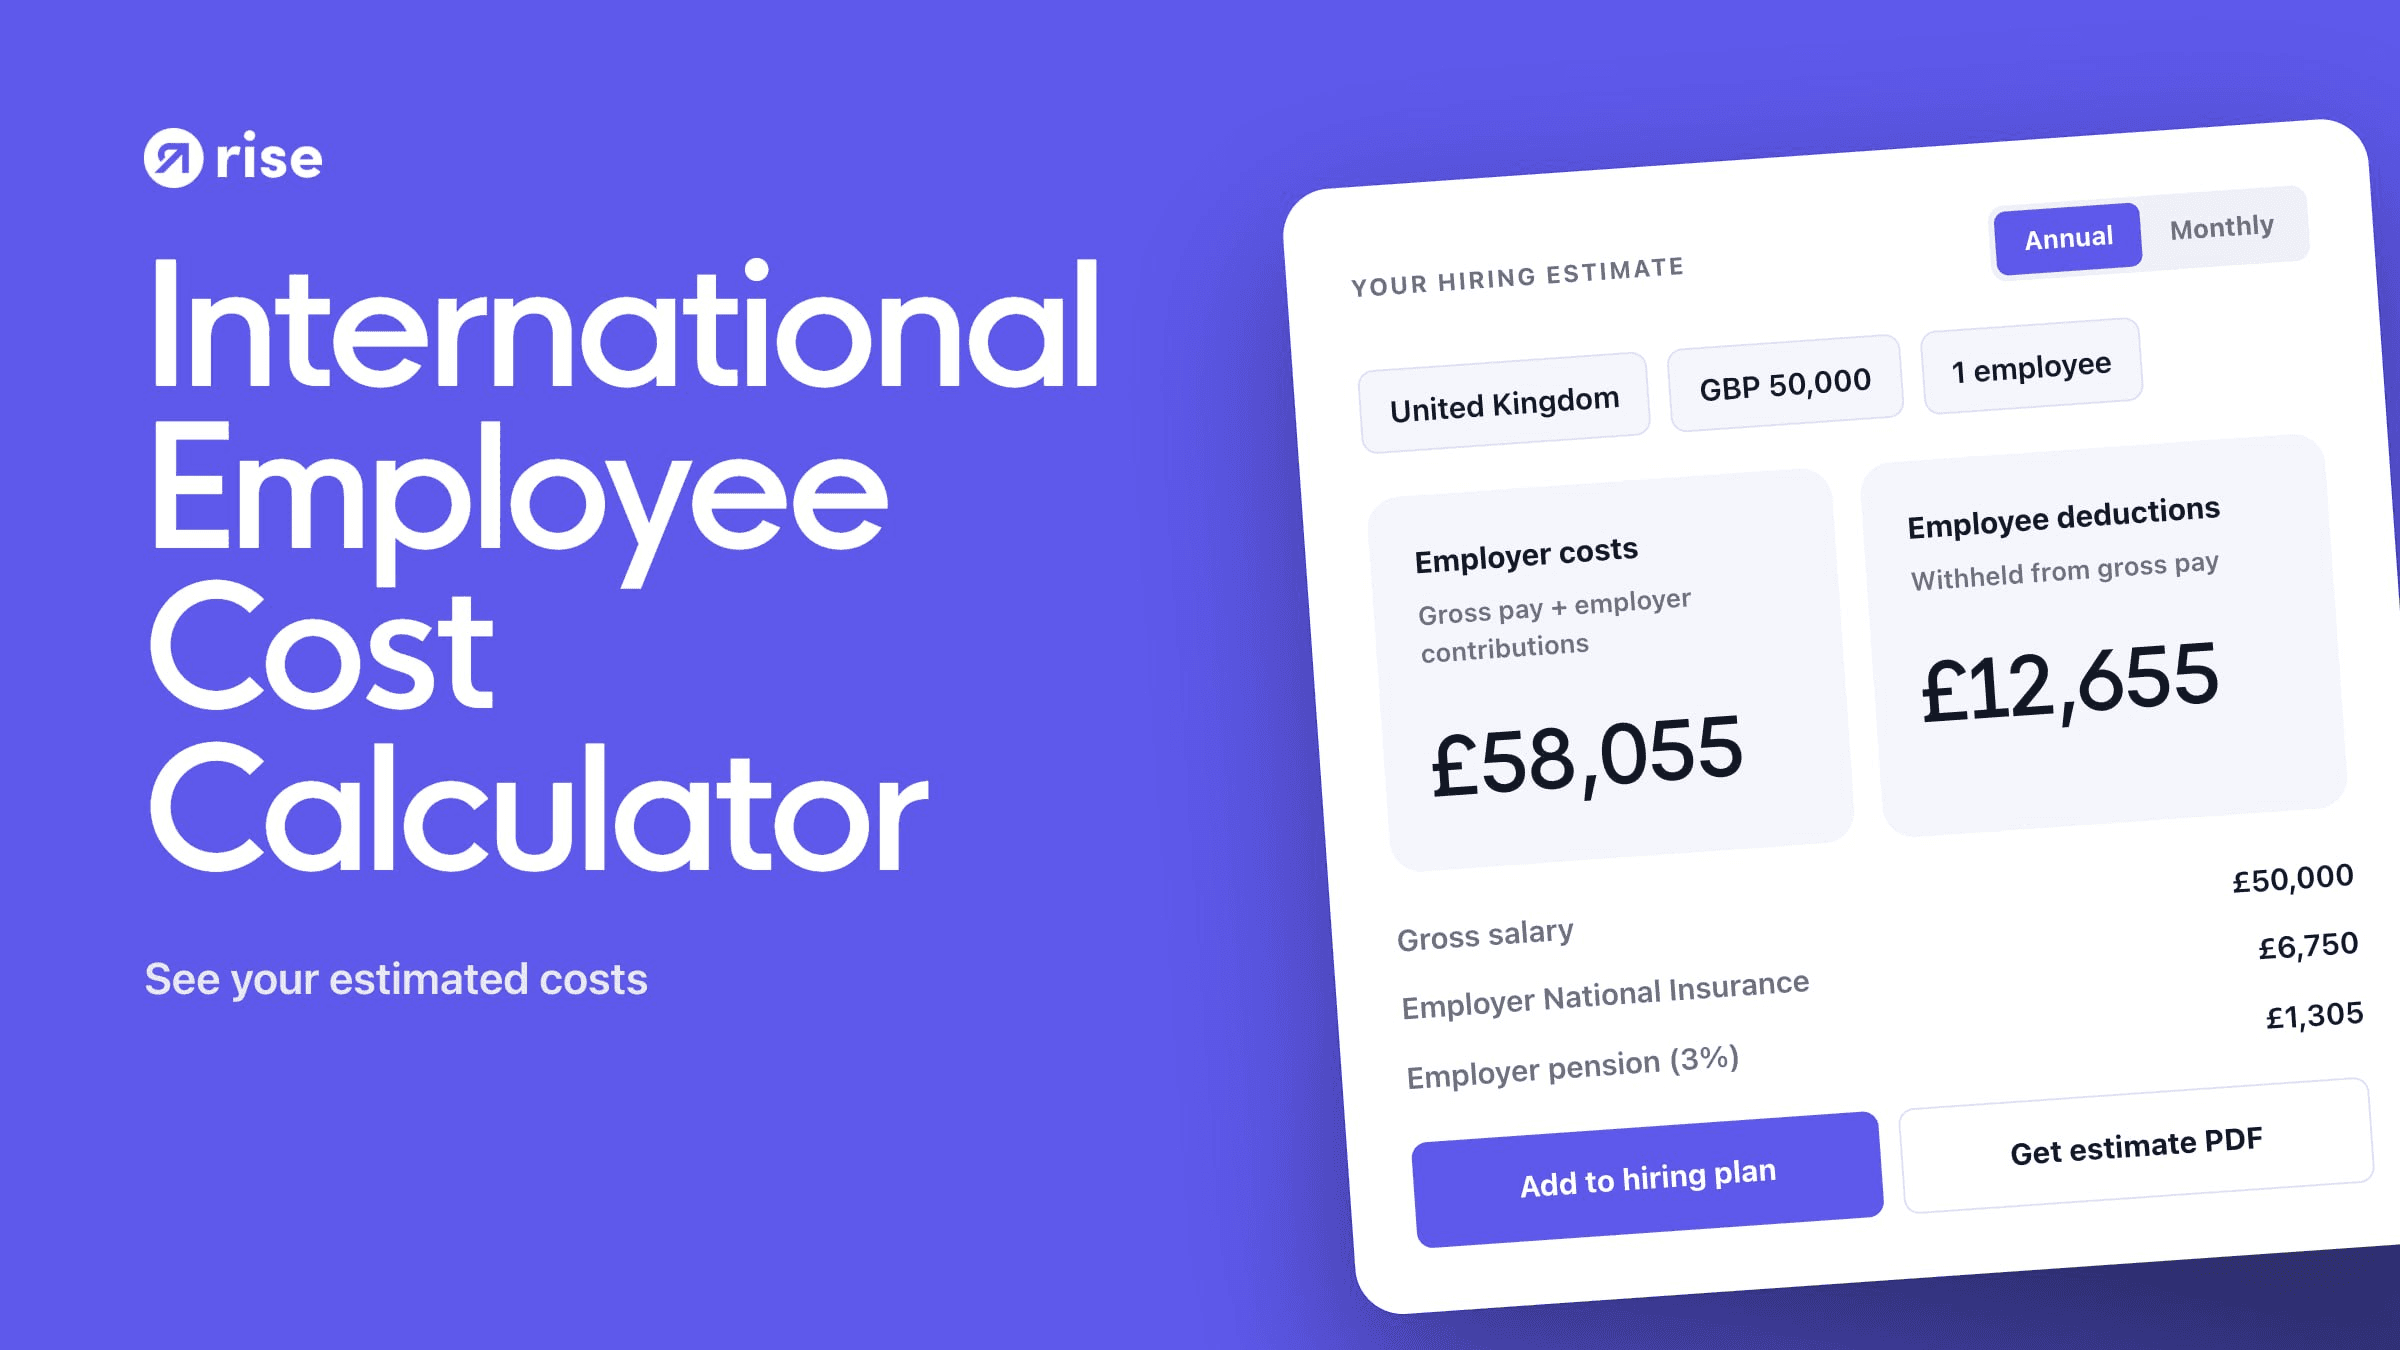
Antes de realizar la conversión, proyecte el costo total de cada contratación utilizando la Calculadora de Costo de Empleados de Rise, que estima las contribuciones e impuestos patronales por país.
Rise opera servicios de Employer of Record a través de entidades propias en EE. UU., Reino Unido, Canadá, Australia, Irlanda, Chipre, Nueva Zelanda y Sudáfrica por una tarifa de $399 USD al mes por empleado.
Una startup de IA que convierte a un contratista de largo plazo en EE. UU. en un empleado bajo EOR reemplaza el ciclo de formularios W-9 y 1099-NEC con la nómina W-2, manteniendo la opción de pagar una parte de ese salario en stablecoins.
Cuánto Cuesta Pagar a Contratistas a Través de Rise
Las tarifas por transacción se acumulan en cada ciclo de pago, por lo que deben contemplarse en el mismo presupuesto que el cumplimiento fiscal.
Contratista Global: $49 USD por contratista al mes
Agent of Record: $299 USD por contratista al mes
Pagos en stablecoins y criptomonedas: $2.50 USD por transacción
Pagos en moneda fiat: $10 USD por transacción más una comisión de tipo de cambio del 1 al 2%
Una empresa que paga a 30 contratistas mensualmente en USDC gasta $75 USD por cada proceso de nómina en tarifas de transacción. Esos mismos 30 pagos en fiat costarían $300 USD en tarifas fijas más el 1-2% por conversión de divisas, lo que en una nómina mensual de $150,000 USD añade entre $1,500 y $3,000 USD de costo adicional.
Conclusión
Pagar a contratistas en criptomonedas cambia el canal de liquidación de fondos, pero no el marco tributario. Los contratistas de EE. UU. siguen requiriendo un formulario W-9 y, a partir de los pagos de 2026, un 1099-NEC una vez que superen los $2,000 USD; mientras tanto, los contratistas extranjeros que trabajan en el exterior necesitan un W-8BEN o W-8BEN-E vigente y no requieren ningún formulario 1099.
Los equipos que gestionan esto de manera eficiente registran el valor en USD en cada pago, monitorean los umbrales mensualmente y eligen usar stablecoins de manera predeterminada para que los valores reportados coincidan con las facturas. Rise combina esa documentación, pagos en stablecoin y fiat, y la conversión a EOR en una sola plataforma.
Reserve una demostración para ver cómo gestiona Rise la recopilación de W-9 y W-8BEN, los pagos en USDC y los reportes de fin de año para su equipo de contratistas.
Preguntas Frecuentes:
1. ¿Debo emitir un formulario 1099-NEC si pago a un contratista en USDC?
Si paga a un contratista de EE. UU. en USDC, debe emitir un formulario 1099-NEC una vez que el valor total en USD del año alcance el umbral de reporte, que es de $2,000 USD para los pagos de 2026. La Casilla 1 muestra el valor justo de mercado en USD de cada pago en su fecha de transferencia.
2. ¿Necesita un contratista extranjero que recibe pagos en cripto un formulario W-8BEN?
Un contratista extranjero que recibe pagos en cripto debe proporcionar un formulario W-8BEN, o un W-8BEN-E si factura a través de una empresa. El formulario documenta su estatus de extranjero, lo que respalda su decisión de no presentar un 1099 ni aplicar la retención adicional de impuestos cuando los servicios se prestan fuera de EE. UU.
3. ¿Cómo valoro los pagos en cripto para reportarlos en el formulario 1099-NEC?
Para reportar los pagos en cripto en el formulario 1099-NEC, se deben valorar de acuerdo con su valor justo de mercado en USD al momento de cada transferencia, y luego sumar esos valores en la Casilla 1. Pagar en stablecoins como USDC mantiene ese valor alineado con el monto facturado.
4. ¿Qué sucede si un contratista de EE. UU. nunca entrega el formulario W-9?
Si un contratista de EE. UU. nunca entrega un formulario W-9, usted debe aplicar una retención adicional de impuestos del 24% a los pagos, incluidos los pagos en cripto, y reportar el monto retenido en el formulario 1099-NEC. Recopilar el W-9 durante la incorporación de personal, antes del primer pago, evita este escenario.
5. ¿Puede Rise gestionar tanto los pagos a contratistas como los empleados bajo EOR?
Rise puede gestionar tanto los pagos a contratistas como los empleados bajo EOR en una sola plataforma, con pagos en stablecoins a $2.50 USD por transacción y servicios de EOR a $399 USD por empleado al mes a través de entidades propias en ocho países.