
Reporte de tendencias de stablecoins del Q3 2026: datos de mercado, regulación y próximos pasos para líderes de finanzas
La oferta total de stablecoins se situó en $304.2 mil millones de dólares el 29 de septiembre de 2026, aproximadamente $16 mil millones por debajo del pico histórico de $320.6 mil millones registrado en mayo.
Rise, que ha pagado más de $1.5 mil millones de dólares en más de 190 países (Fuente: Rise 2026 Stablecoin Payroll Report), ve un panorama diferente dentro de su propia plataforma, donde el uso de stablecoins para pagos reales siguió subiendo incluso cuando los titulares sobre la oferta se estancaron.
Esa brecha entre la oferta y el uso es la historia que define al trimestre. El volumen ajustado de transacciones con stablecoins alcanzó un récord de $1.79 billones de dólares en junio, un 125% más año tras año (Fuente: CoinDesk), y los pagos identificados con stablecoins alcanzaron al menos $401 mil millones de dólares en los primeros ocho meses de 2026, un 42% más que en 2025 (Fuente: Allium).
Este informe está estructurado para líderes de finanzas que gestionan tesorerías en USDC o nóminas onchain. Comienza con una instantánea del mercado y un desglose de dónde se encuentran hoy la oferta y el volumen de stablecoins, cubre las cinco tendencias que definieron el tercer trimestre y cierra con un calendario regulatorio, pronósticos y una guía práctica para el cuarto trimestre.
Conclusiones clave
Las tendencias de stablecoins en el tercer trimestre de 2026 muestran una oferta plana junto con un volumen de pagos récord.
USDT lidera la oferta, pero USDC concentra aproximadamente el 70% del volumen de pagos ajustado.
Las reglas de la Ley GENIUS, la aplicación de MiCA y las licencias del Reino Unido hacen que los proveedores que cumplen con el cumplimiento sean obligatorios.
Los consorcios bancarios y Arc de Circle apuntan a canales institucionales de stablecoins en 2027.
Rise permite a los equipos de finanzas pagar en USDC y obtener rendimiento sobre los saldos inactivos.
Instantánea del mercado de stablecoins en el tercer trimestre de 2026
El mercado de stablecoins entró en el tercer trimestre después de su primera contracción en cuatro años, con una caída de la oferta de $7.7 mil millones de dólares solo en junio, la mayor disminución mensual desde el colapso de Terra en mayo de 2022 (Fuente: Forbes). Luego, la oferta se mantuvo en un rango estrecho de aproximadamente $300 mil millones a $310 mil millones de dólares durante todo el trimestre.
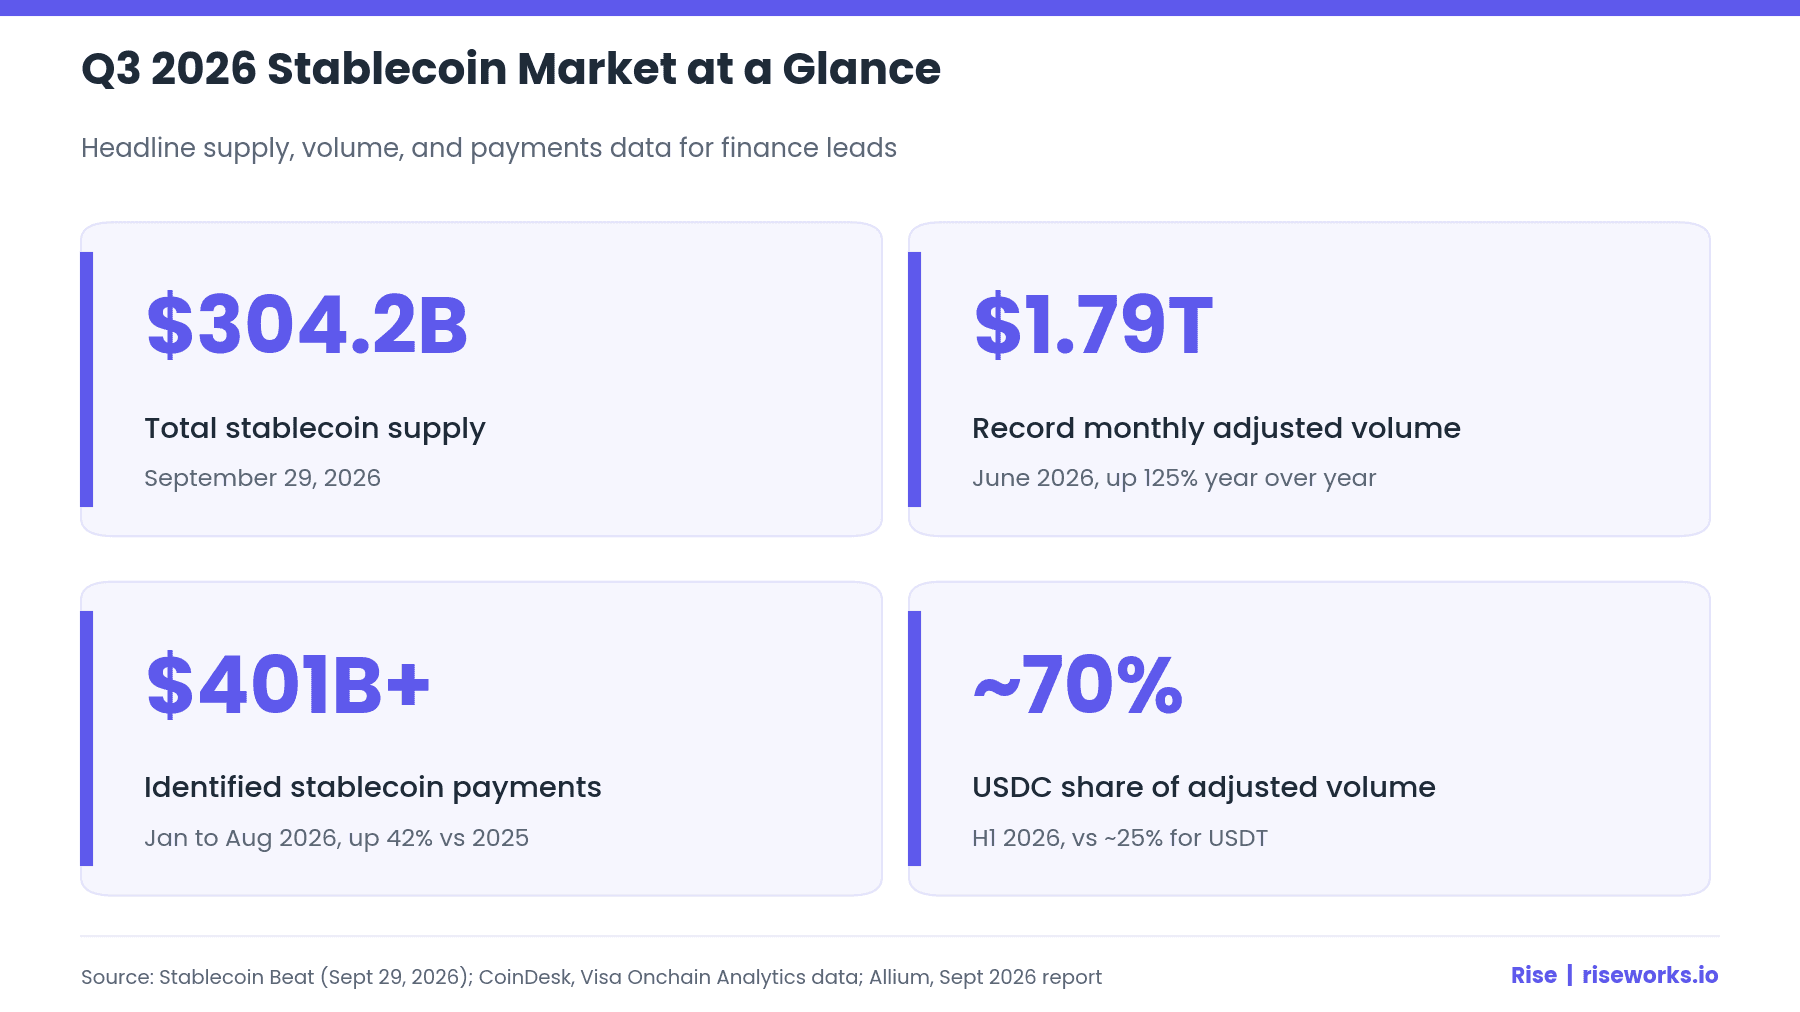
Las cifras principales a continuación enmarcan todo lo que sigue en este informe.
La oferta total fue de $304.2B el 29 de septiembre de 2026, con USDT en $183.8B (60.4% de participación), USDC en $74.6B (24.5% de participación), la oferta de USDC aumentó un 1.2% en 30 días frente al 0.2% de USDT, y los tokens anclados al USD representaron el 99.4% de la oferta (Fuente: Stablecoin Beat).
Un segundo rastreador situó la oferta total en $305.8B el 30 de septiembre, un 0.97% más que la semana anterior (Fuente: DefiLlama).
El pico histórico de oferta fue de $320.6B en mayo de 2026 (Fuente: KuCoin).
La oferta de agosto de $303B aumentó un 6% año tras año, con $89B retenidos en exchanges y $26B en protocolos DeFi (Fuente: Allium).
Tres conclusiones se destacan de esta instantánea:
La oferta ya no es la mejor medida de adopción, porque el volumen de pagos aumentó mientras que la oferta disminuyó.
El mercado sigue denominado en dólares, con casi ninguna participación de tokens que no sean USD.
Los dos mayores emisores están divergiendo: USDC crece seis veces más rápido que USDT en los últimos 30 días.
El mercado cripto en general ayuda a explicar la disminución de la oferta. El índice Bitwise 10 Large Cap Crypto Index cayó un 15.4% en el segundo trimestre de 2026, su tercer trimestre negativo consecutivo, mientras que los ETF de Bitcoin al contado registraron sus peores salidas trimestrales registradas (Fuente: Bitwise), lo que redujo la demanda de trading y garantías que históricamente impulsaba la emisión de stablecoins.
Un CFO de Web3 que revise el tercer trimestre debería tratar la contracción de la oferta como un efecto del ciclo de trading y no como una señal de pagos. Los flujos de nómina de Rise, cubiertos más adelante en este informe, muestran que la demanda de pagos subyacente se mueve en la dirección opuesta.
Desglose del mercado por emisor y red (Chain)
La oferta de stablecoins está altamente concentrada tanto a nivel de emisor como de red. Esa concentración define en qué activos y redes deben estandarizarse las operaciones de nómina o tesorería.
Concentración de emisores
Tether y Circle representaron juntos el 85% de la oferta de stablecoins en agosto de 2026 (Fuente: Allium). El grupo de emisores menores está creciendo, pero sigue siendo pequeño en términos absolutos.
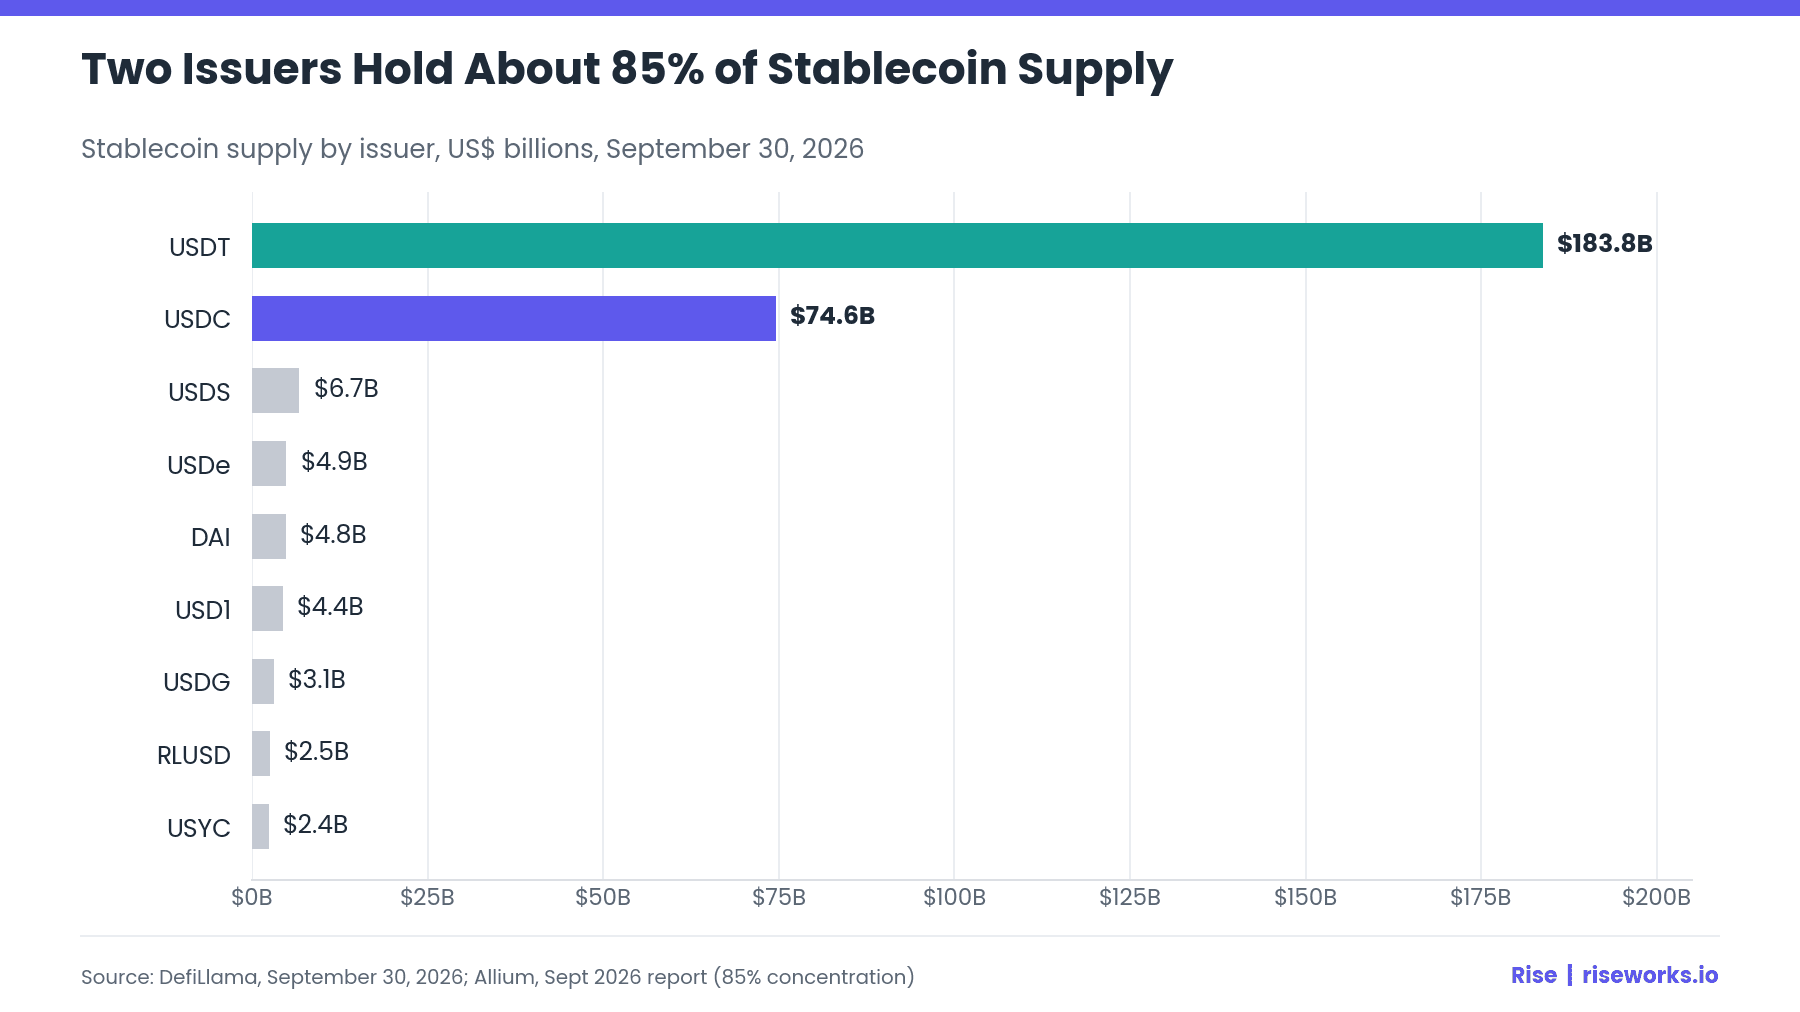
La clasificación de emisores por oferta al 30 de septiembre de 2026 (Fuente: DefiLlama) se ve así:
USDT: $183.8B.
USDC: $74.6B.
USDS: $6.7B.
USDe: $4.9B.
DAI: $4.8B.
USD1: $4.4B.
USDG: $3.1B.
RLUSD: $2.5B.
USYC: $2.4B.
La concentración en la cima tiene impulsores claros.
El liderazgo de oferta de USDT proviene en gran medida de los saldos en exchanges y del uso minorista en mercados emergentes.
La posición de USDC es más fuerte con contrapartes reguladas, auditores y tesorerías corporativas.
Los nuevos competidores, como USDG y RLUSD, se están posicionando para la liquidación institucional en lugar del trading minorista.
Para un equipo de finanzas, la concentración de emisores simplifica la selección de proveedores. Soportar USDC y USDT cubre a la gran mayoría de las contrapartes, razón por la cual Rise acepta ambos para el fondeo de nóminas junto con transferencias bancarias en USD.
Distribución por redes
Ethereum y Tron concentraban alrededor del 79% de la oferta de stablecoins al final del tercer trimestre, mientras que las redes de Capa 2 (Layer 2) tenían una participación de oferta mucho menor, pero una participación creciente en la actividad de pagos.
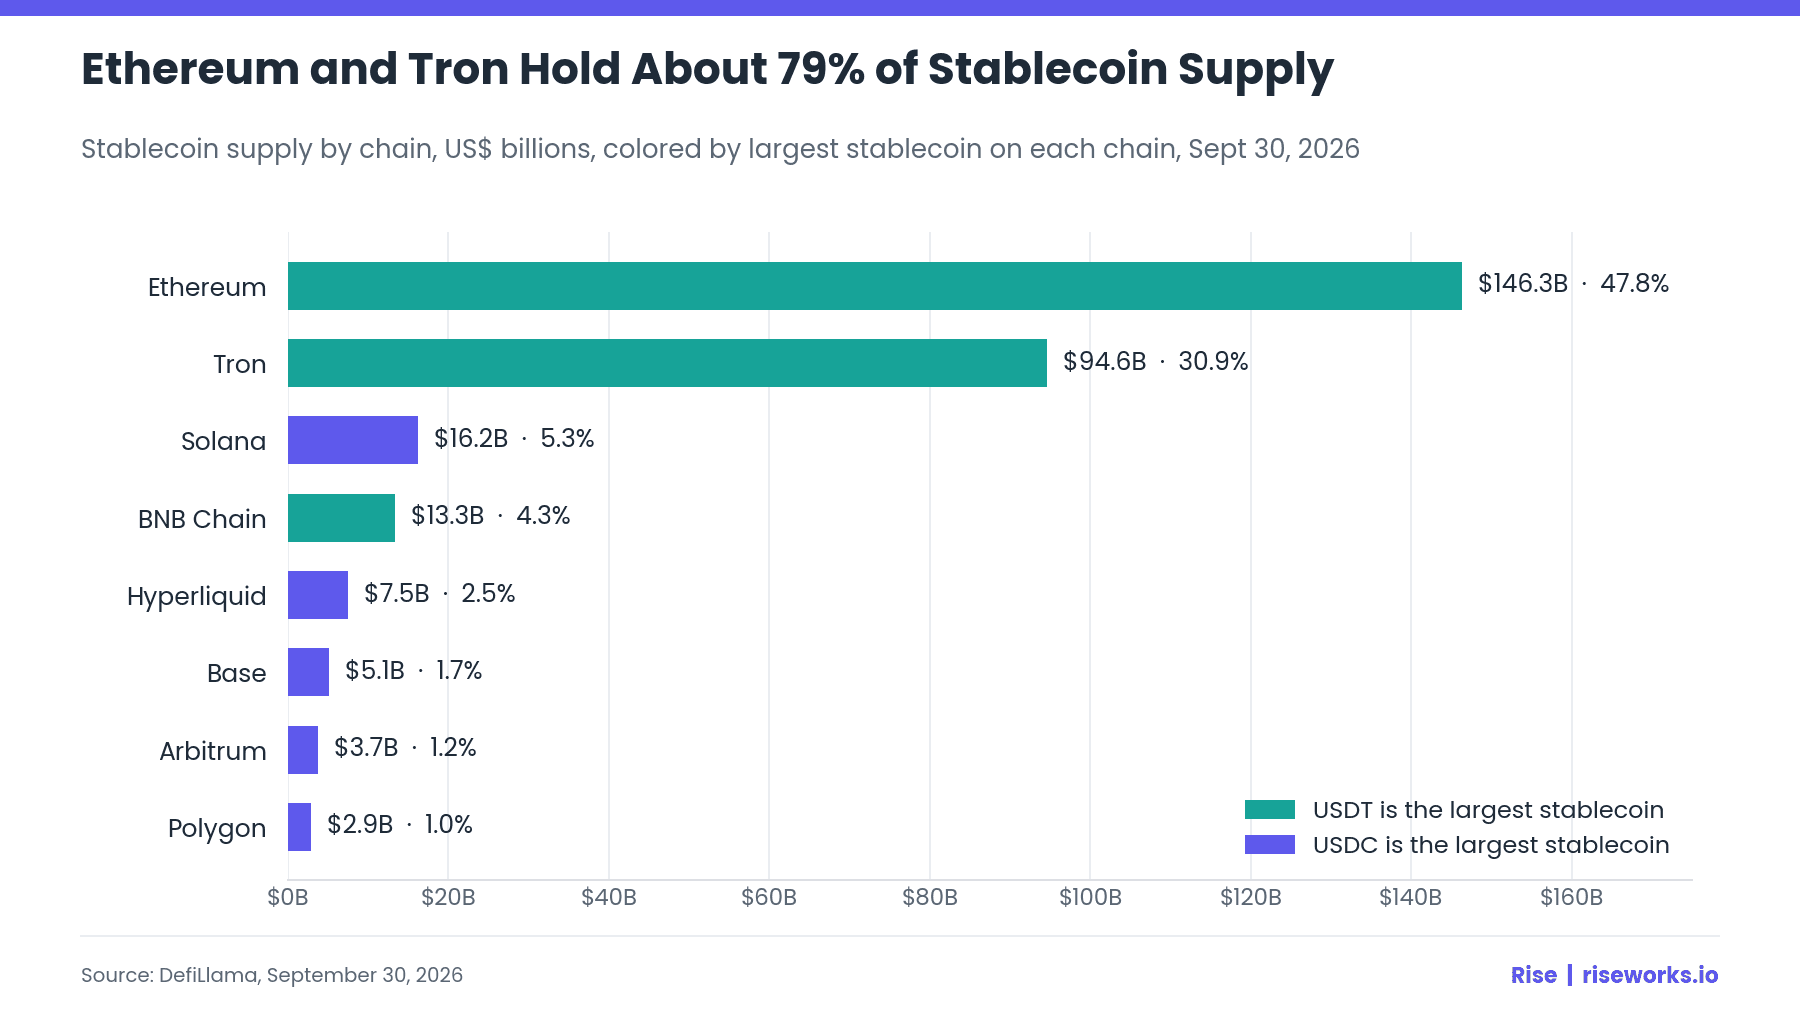
Los datos de DefiLlama del 30 de septiembre de 2026 (Fuente: DefiLlama) desglosan la oferta por red de la siguiente manera:
Ethereum: $146.3B, o el 47.8% de la oferta, con USDT representando aproximadamente la mitad.
Tron: $94.6B, o alrededor del 30.9%, con USDT representando el 97.8%.
Solana: $16.2B, o alrededor del 5.3%.
BNB Chain: $13.3B, o alrededor del 4.3%.
Hyperliquid: $7.5B, o alrededor del 2.5%.
Base: $5.1B, o alrededor del 1.7%, con USDC representando el 84.5%.
Arbitrum: $3.7B, o alrededor del 1.2%, con USDC representando el 63.8% y la oferta aumentando un 2.6% en la última semana de septiembre.
Polygon: $2.9B, o alrededor del 1.0%, con USDC representando el 54.8%.
Cada red juega un papel diferente para los equipos de finanzas.
La red principal de Ethereum domina el valor almacenado, pero sus comisiones la hacen costosa para nóminas de alta frecuencia.
Tron es casi en su totalidad una red de USDT, lo que refleja el uso de persona a persona en mercados emergentes.
Arbitrum, Base y Polygon son redes de mayoría USDC que ofrecen liquidación de bajo costo con acceso directo a la liquidez de Ethereum.
La participación de oferta y la participación de pagos son métricas diferentes. Los datos de corredores más recientes publicados por Rise encontraron que Arbitrum era la red de pago dominante en los corredores de retiro rastreadores, incluidos $30.7 millones de dólares en retiros de stablecoins de EE. UU. enrutados a través de Arbitrum (Fuente: Rise Q1 2026 Stablecoin Payroll Report), a pesar de que Arbitrum solo tiene alrededor del 1.2% de la oferta total.
Ese patrón es la razón por la que Rise ejecuta la nómina con USDC en Arbitrum mientras soporta Ethereum, Optimism, Base y Polygon para los trabajadores que prefieren otras redes.
A dónde va realmente el volumen de stablecoins
La mayor parte del volumen de stablecoins sigue siendo trading, arbitraje y movimiento interno de exchanges. La porción de pagos es pequeña en términos porcentuales, pero grande en dólares y crece más rápido que el mercado en su conjunto.
Pagos del mundo real por categoría
El informe de Allium de septiembre de 2026 atribuye el 69% del volumen ajustado de stablecoins al trading, el 13% a reserva de valor y hasta el 13% a pagos, con pagos identificados que alcanzaron al menos $401 mil millones de dólares de enero a agosto de 2026 (Fuente: Allium). El mismo informe divide ese volumen de pagos por tipo:
Liquidación de empresa a empresa (B2B): $137B a $153B.
Honorarios por servicios: $56B.
Nómina: $43B.
Pagos a proveedores: $28B.
Compras minoristas: $19B.
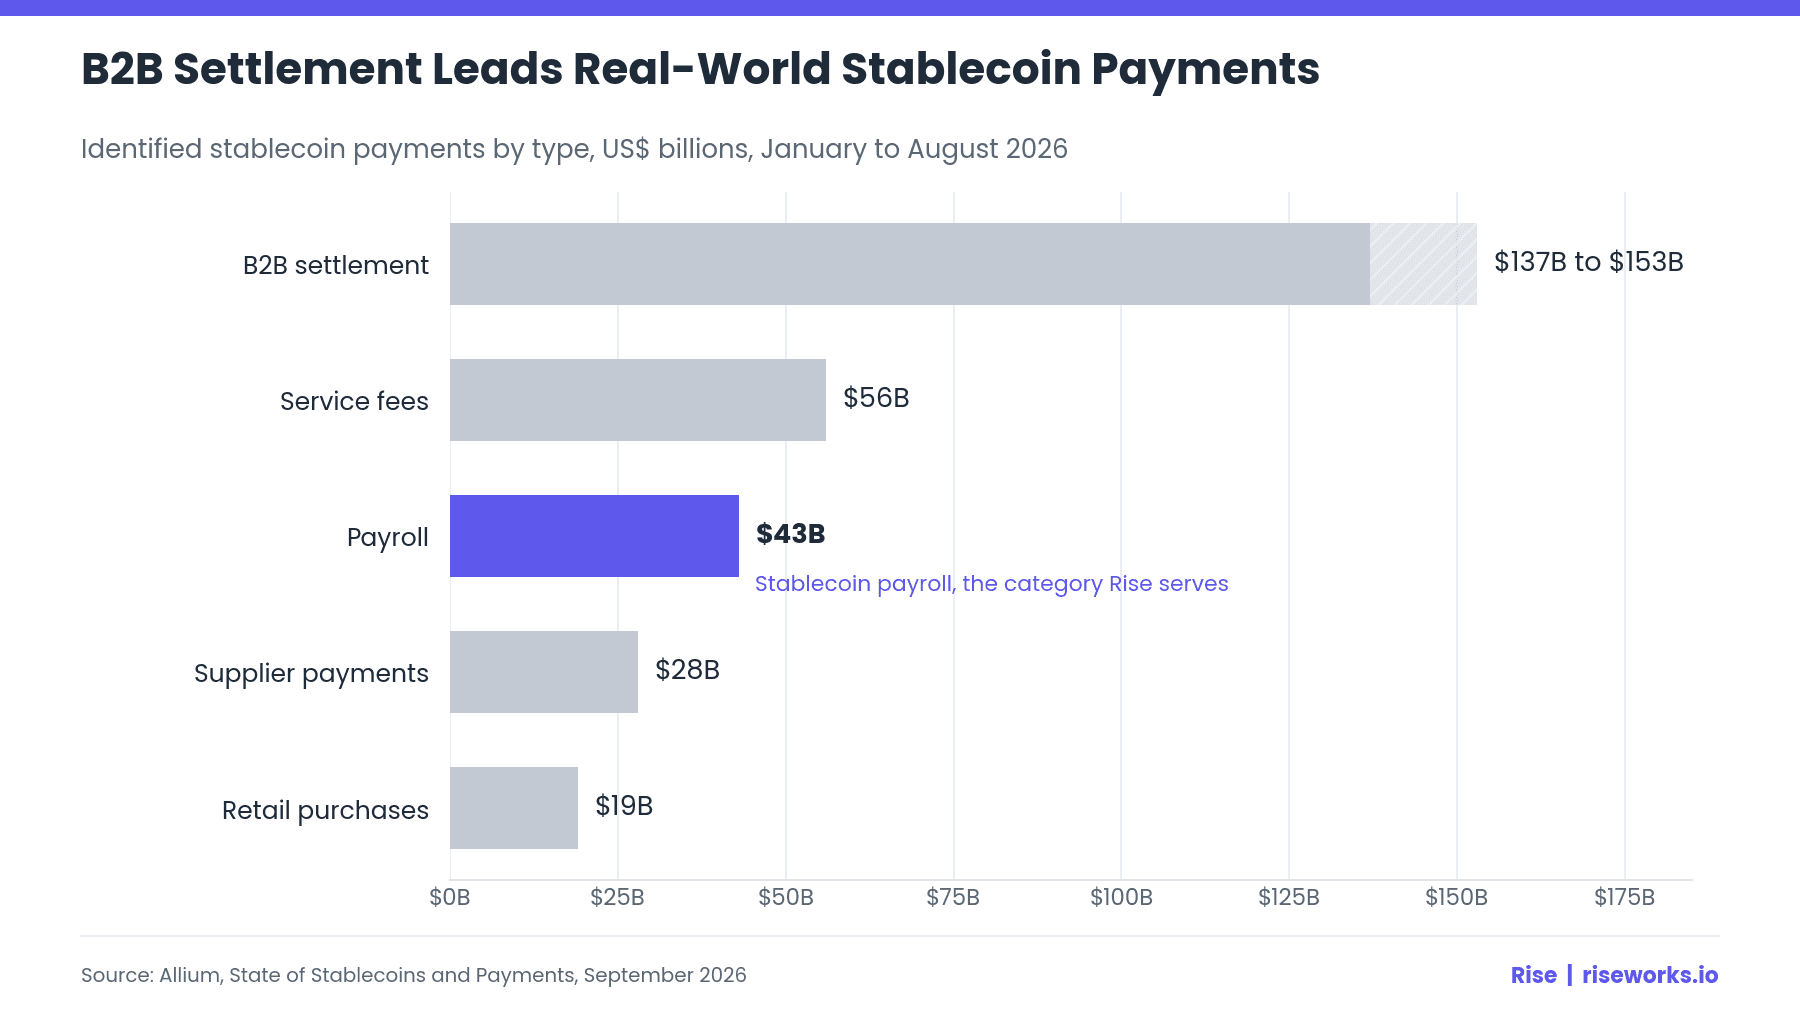
Cada categoría cuenta una historia diferente sobre la adopción.
Las empresas reciben entre el 58% y el 64% de todos los pagos con stablecoins, lo que confirma que el uso corporativo ahora impulsa la categoría.
La nómina, con $43B en ocho meses, es la categoría más directamente ligada a los clientes de Rise.
La actividad transfronteriza se concentra en B2B, donde el 43% de las transferencias cruzan una frontera, mientras que el 61% de todo el volumen de pagos atribuido sigue siendo nacional.
Velocidad y conteo de transacciones
Los dólares en stablecoins ahora se mueven más rápido que el dinero tradicional. Standard Chartered estima que cada dólar de stablecoin circula unas seis veces al mes, el doble de la tasa de hace dos años, y Visa mide la velocidad de las stablecoins en 13.56 por trimestre frente a 1.65 para el M1 de EE. UU. (Fuente: Forbes).
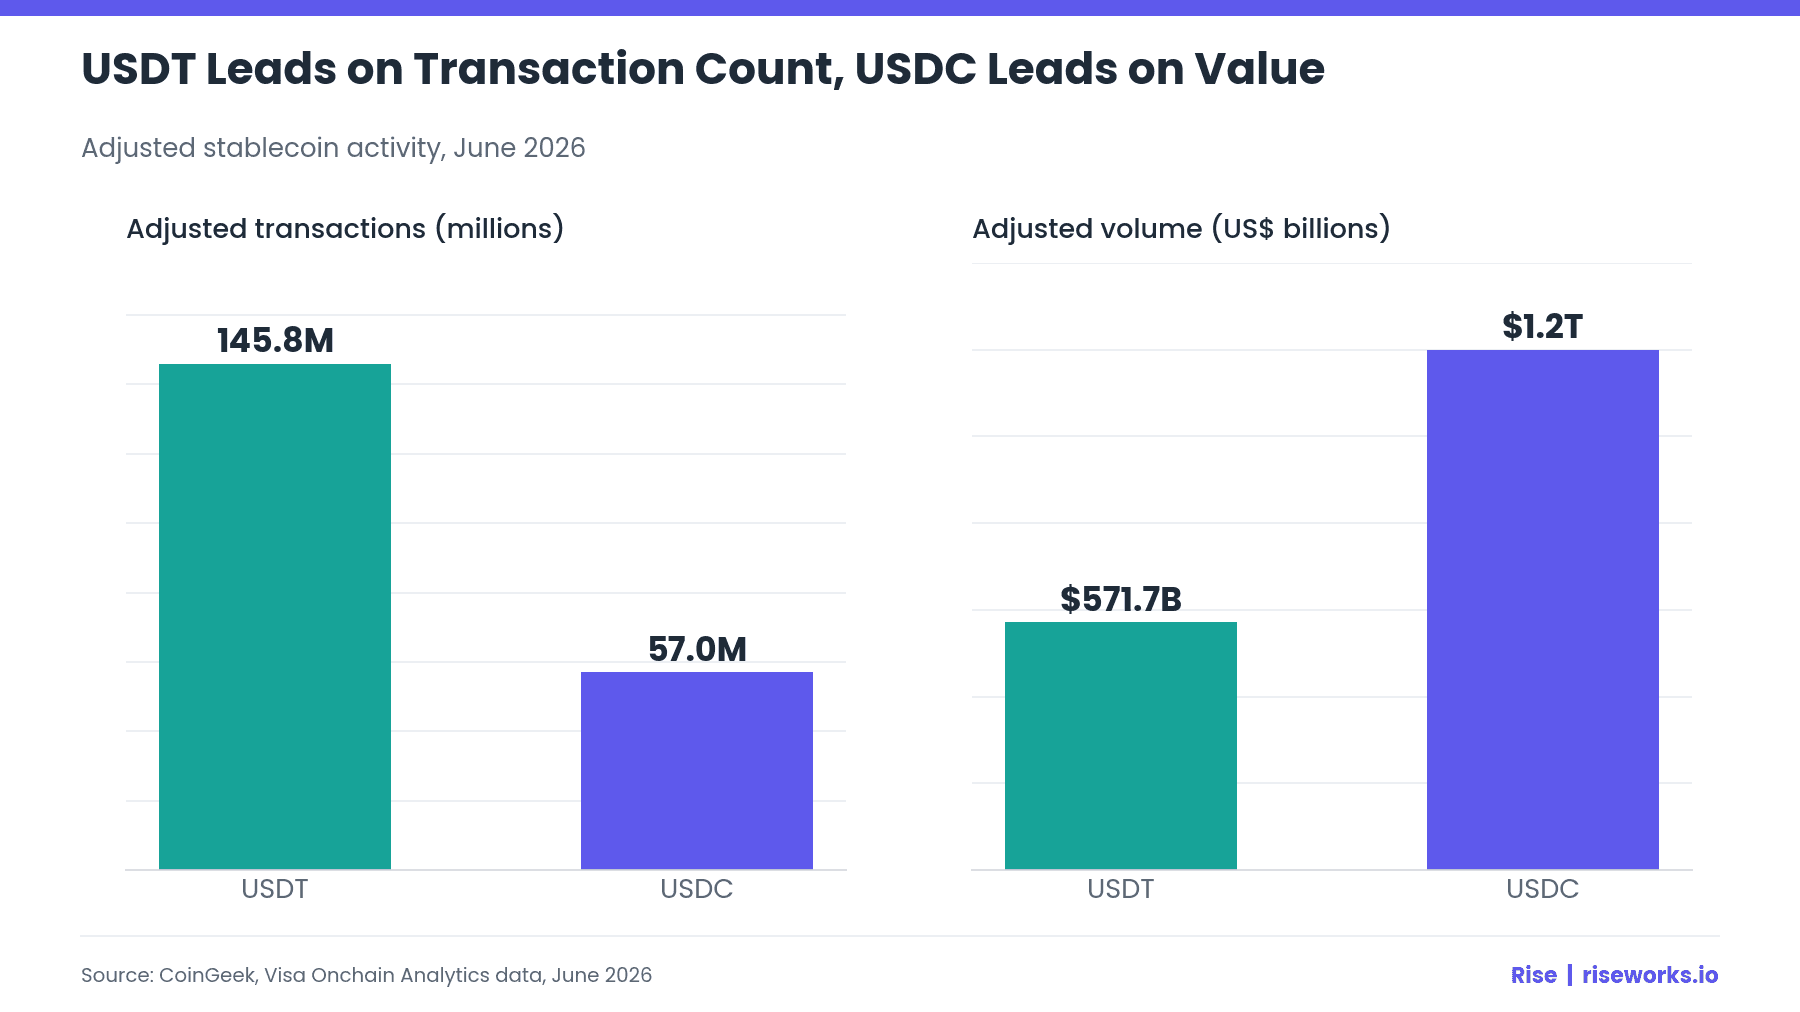
El conteo de transacciones muestra la diferencia en el uso de las dos stablecoins más grandes. En junio de 2026 se registraron 203.4 millones de transacciones ajustadas, con USDT procesando 145.8 millones de transacciones por un valor de $571.7 mil millones de dólares y USDC procesando 57 millones de transacciones por un valor de $1.2 billones de dólares (Fuente: CoinGeek).
Una mayor velocidad significa que una base de fondos menor puede soportar un volumen de pagos mayor.
USDT domina las transferencias minoristas pequeñas y frecuentes, mientras que USDC canaliza transferencias institucionales y comerciales más grandes.
For payroll operators, velocity is the metric that matters, since funds are deposited, paid out, and withdrawn within a single cycle.
Demanda de nómina a nivel de corredor
Los propios datos de Rise muestran dónde se concentra la demanda de stablecoins impulsada por la nómina. Los Emiratos Árabes Unidos fueron el principal corredor de fondeo de stablecoins por parte de los empleadores, e India fue el principal corredor de pago de criptomonedas para los trabajadores, y los retiros de stablecoins superaron los depósitos de stablecoins en $154.5 millones de dólares (Fuente: Rise Q1 2026 Stablecoin Payroll Report).
Ese excedente muestra a Rise actuando como una capa de conversión de fiat a stablecoin. En Rise, el 45% de los retiros se realizan en stablecoins incluso cuando el empleador fondea con cero cripto, y el 43% de los trabajadores encuestados desea recibir parte de su salario en activos digitales, con una asignación promedio deseada del 27% por cheque de pago (Fuente: Rise 2026 Stablecoin Payroll Report).
La demanda de pagos también es altamente geográfica. Tailandia lideró el volumen de pagos con stablecoins con $10.8 mil millones de dólares, seguida de Turquía con $7.8 mil millones, Indonesia con $6.3 mil millones y México con $6.1 mil millones (Fuente: Allium).
Una empresa que paga a ingenieros en India y a diseñadores en México no necesita tener stablecoins para ofrecer pagos en stablecoins, ya que Rise se encarga de la conversión en el paso del pago. Este patrón de entrada de fiat y salida de stablecoin es donde la categoría de nómina está creciendo más rápido.
Ofrezca pagos con stablecoins sin reestructurar su tesorería. Rise permite a los empleadores fondear la nómina mediante transferencia bancaria en USD, USDC o USDT, y luego paga a los trabajadores en su elección de más de 90 monedas fiat o más de 100 criptoactivos.
Cinco tendencias de stablecoins que definieron el tercer trimestre de 2026
Los datos de mercado anteriores establecen el contexto para los cinco acontecimientos que marcaron el trimestre. Cada uno tiene implicaciones directas sobre cómo los equipos de finanzas fondean, pagan y retienen stablecoins en el cuarto trimestre y más allá.
1. La oferta se estancó mientras el volumen de pagos marcó récords
El mercado de stablecoins se contrajo por primera vez en cuatro años este verano; sin embargo, la actividad de pagos siguió aumentando. La caída provino casi en su totalidad del trading y de los saldos en exchanges.
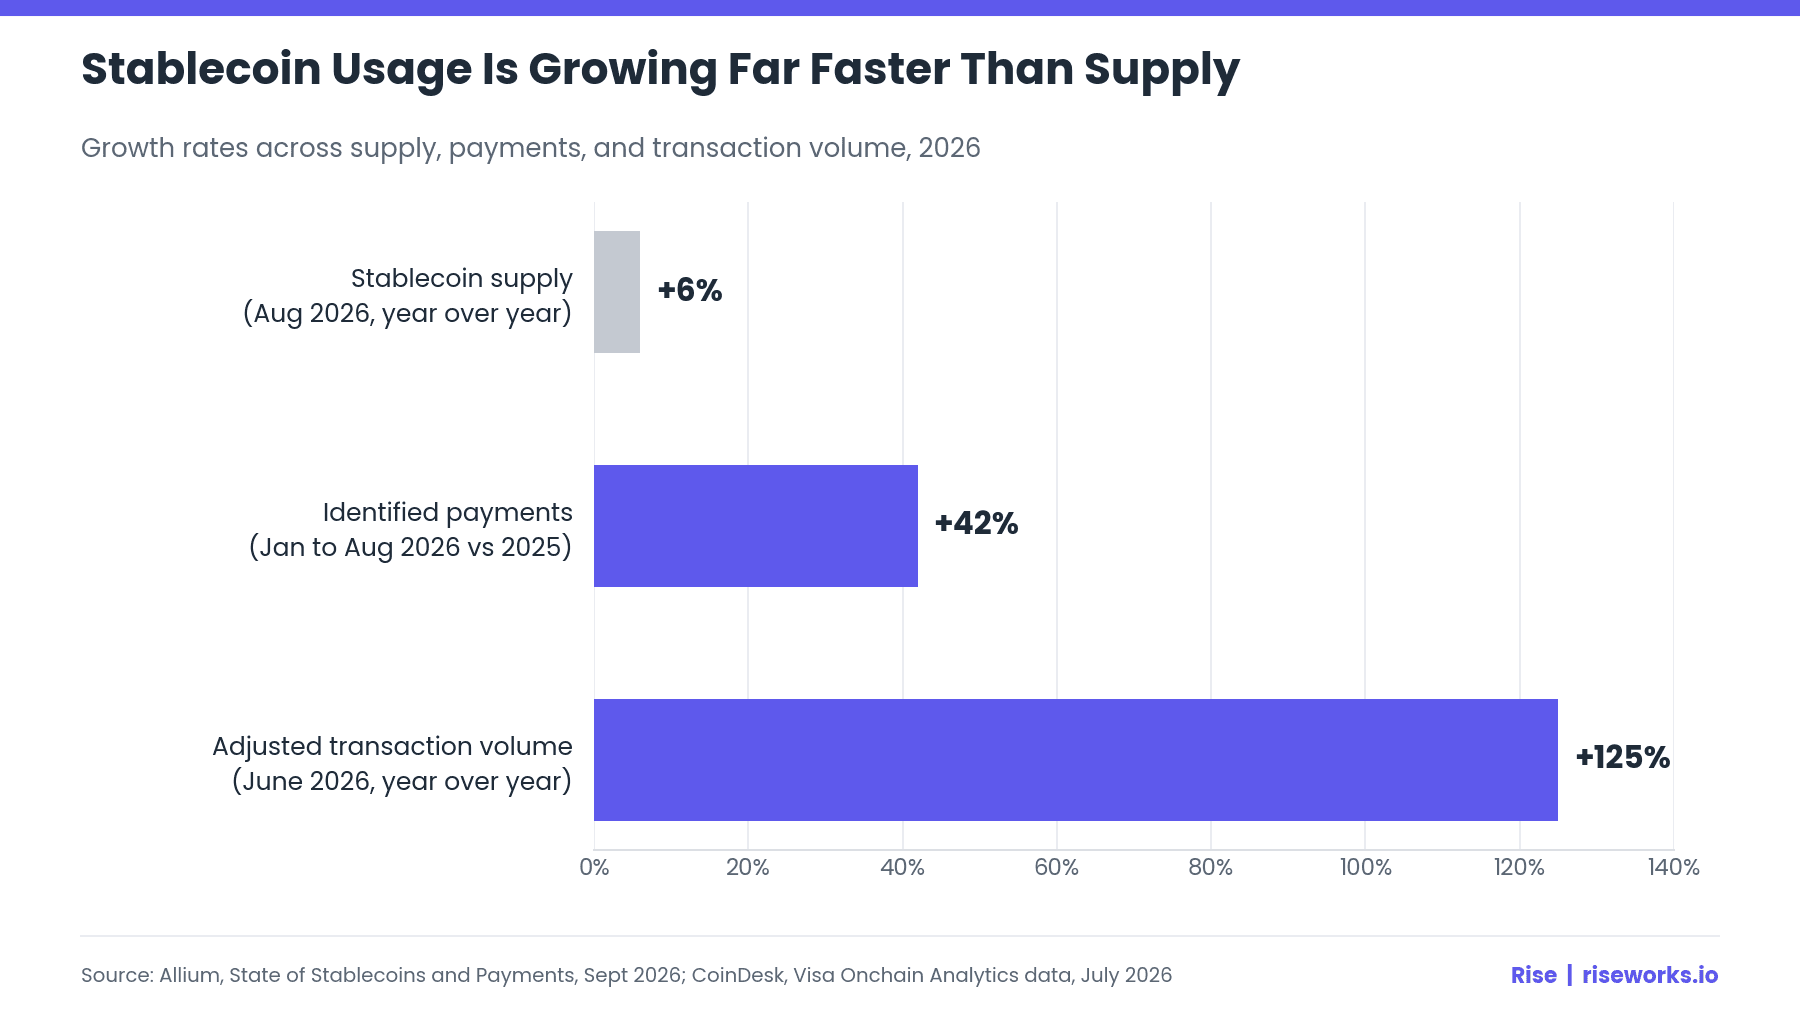
Los $1.79 billones de dólares de volumen ajustado en junio fueron un 63% superiores a los de mayo y llevaron el primer semestre de 2026 a $8.82 billones, frente a los $10.8 billones de todo el año 2025 (Fuente: CoinDesk).
El negocio de liquidación de stablecoins de Visa alcanzó una tasa anualizada de $7 mil millones de dólares, creciendo un 50% trimestre a trimestre (Fuente: Forbes).
Los pagos identificados hasta agosto aumentaron un 42% con respecto a 2025, mientras que la oferta creció solo un 6% año tras año (Fuente: Allium).
Una nómina de contratistas fondeada con $500,000 dólares en USDC puede liquidarse, retirarse y volver a entrar en circulación dentro del mismo ciclo de pago, que es el comportamiento que capturan estas cifras de volumen. Es probable que el crecimiento de la oferta regrese con el próximo ciclo de trading, pero el tercer trimestre confirmó que las stablecoins ahora se evalúan por su flujo de transacciones y no por su balance de fondos.
2. USDC se quedó con la participación de pagos
Tether sigue liderando en oferta, pero USDC canaliza muchas más de las transacciones que importan para la nómina y la liquidación B2B. La división entre ambos es ahora la frontera más clara en el mercado.
USDC concentró aproximadamente el 70% del volumen de transacciones ajustado en el primer semestre de 2026, frente a cerca del 25% de USDT (Fuente: CoinDesk).
Entre mayo y junio, la oferta de USDT cayó de $5.3 mil millones a $184.2 mil millones de dólares, mientras que la de USDC cayó unos $4 mil millones a $73.3 mil millones de dólares (Fuente: CoinGeek).
Luego, USDC sumó $1.5 mil millones de dólares en una sola semana de agosto y $584 millones en una semana a principios de septiembre (Fuente: The Cryptonomist).
A finales de septiembre, el crecimiento de la oferta de USDC a 30 días, del 1.2%, era seis veces superior al 0.2% de USDT (Fuente: Stablecoin Beat).
Los auditores, los bancos y los clientes corporativos eligen USDC por defecto debido a las declaraciones de reservas de Circle y su posición regulatoria. Las reglas propuestas por el Tesoro para la Ley GENIUS añaden una razón regulatoria a la operativa, ya que los emisores extranjeros se enfrentan a un escrutinio adicional sobre su capacidad para cumplir con las órdenes legales de EE. UU.
Rise construyó su nómina de stablecoins en torno a USDC en Arbitrum y mantiene una asociación oficial con Circle, lo que posiciona a sus clientes en el activo que las contrapartes reguladas están estandarizando.
3. La regulación de EE. UU. llegó tarde pero con fuerza
Las agencias federales no cumplieron con la fecha límite de julio de 2026 para finalizar las reglas de la Ley GENIUS, pero el tercer trimestre ofreció de todos modos la regulación de stablecoins más sustancial de EE. UU. hasta la fecha.
El Tesoro emitió su aviso de propuesta de reglamentación el 17 de agosto de 2026, definiendo lo que cuenta como emitir u ofrecer una stablecoin de pago a personas de EE. UU., con una ventana de comentarios de 60 días que cerró a mediados de octubre (Fuente: CoinMarketCap).
La Reserva Federal propuso estándares de reservas, capital y gestión de riesgos el 24 de septiembre de 2026, exigiendo a los emisores respaldar las stablecoins con letras del Tesoro a corto plazo u otros activos altamente líquidos (Fuente: The Block).
La Ley entra en vigor el 18 de enero de 2027, o 120 días después de que se emitan las regulaciones finales, lo que ocurra primero (Fuente: Chapman and Cutler).
Por lo tanto, la ley puede entrar en vigor antes de que todas las reglas sean definitivas, lo que traslada a las empresas la responsabilidad de elegir proveedores cuya postura de cumplimiento ya cumpla con el estándar probable.
Rise cuenta con la certificación SOC 2 Tipo II y el registro FinCEN MSB, lo que cubre las comprobaciones básicas que la mayoría de los comités financieros de EE. UU. realizarán antes de enero.
4. Los regímenes globales de licencias entraron en vigor
Fuera de los EE. UU., el tercer trimestre fue el periodo en el que las licencias pasaron de la consulta a la aplicación. Los equipos multinacionales ahora se enfrentan a un mosaico de regímenes activos en lugar de propuestas de borradores.
El periodo de transición de MiCA para los proveedores de servicios de criptoactivos de la UE finalizó el 1 de julio de 2026, dejando a las empresas no autorizadas expuestas a sanciones (Fuente: Elvinger Hoss).
El marco de stablecoins MAS de Singapur entró en vigor el 1 de julio de 2026, y Japón amplió su regla de viaje (travel rule) el 3 de agosto de 2026 (Fuente: Stablecoin Beat).
La FCA del Reino Unido abrió su portal de autorización de criptoactivos el 30 de septiembre de 2026, con un plazo límite del 28 de febrero de 2027 para las solicitudes del primer día y una fecha de inicio del régimen el 25 de octubre de 2027 (Fuente: Lewis Silkin).
Las stablecoins de euro que cumplen con MiCA crecieron un 128% hasta alcanzar una cifra combinada de $674 millones de dólares en los 12 meses anteriores al 30 de junio, y EURC se duplicó hasta alcanzar los $433 millones (Fuente: CoinGeek).
Una DAO que paga a colaboradores en Irlanda, Singapur y EE. UU. necesita ahora un proveedor de nómina que pueda operar en los tres regímenes a la vez.
El cumplimiento con el RGPD de Rise, sus registros en EE. UU. y sus entidades de cumplimiento (EOR) propias en el Reino Unido, Irlanda y Chipre brindan a los equipos multinacionales una capa única de cumplimiento para sus operaciones en EE. UU., el Reino Unido y la UE.
5. Los bancos y las redes construyeron sus propios canales
La señal institucional más clara del trimestre provino de los actores tradicionales que construyeron directamente sobre infraestructura de stablecoins. Ambos anuncios amplían el conjunto de contrapartes que pueden enviar y recibir stablecoins de forma nativa.
A principios de septiembre de 2026, 21 instituciones financieras, incluidas Bank of America, Citi, Goldman Sachs, Wells Fargo, Deutsche Bank, UBS y MUFG Bank, anunciaron una empresa conjunta orientada a lanzar una stablecoin en USD en el primer semestre de 2027, diseñada para cumplir con la Ley GENIUS y MiCA (Fuente: Decrypt).
Arc de Circle, una Capa 1 nativa para USDC, entró en funcionamiento en la red principal pública el 16 de septiembre de 2026 (Fuente: Arc).
Entre los validadores fundadores de Arc se encuentran BlackRock, DTCC, Mastercard, Standard Chartered y Visa (Fuente: FinanceX Magazine).
Una empresa de portafolio que paga a sus ingenieros en USDC descubrirá cada vez más que su banco, red de tarjetas y custodio pueden liquidar el mismo activo. Ese cambio traslada la nómina en stablecoins de un nicho de Web3 a la infraestructura estándar de tesorería, y los operadores con volumen probado como Rise serán los primeros en beneficiarse.
Calendario regulatorio para el cuarto trimestre de 2026 y 2027
Las tendencias anteriores se traducen en un conjunto de fechas definitivas. Los equipos financieros y de cumplimiento normativo deberían incorporarlas ya a sus ciclos de planificación.
Hitos que ya están en vigor
Varios plazos vencieron durante el tercer trimestre y ahora definen el cumplimiento normativo diario para cualquier equipo que realice pagos en EE. UU., la UE, el Reino Unido y Asia.
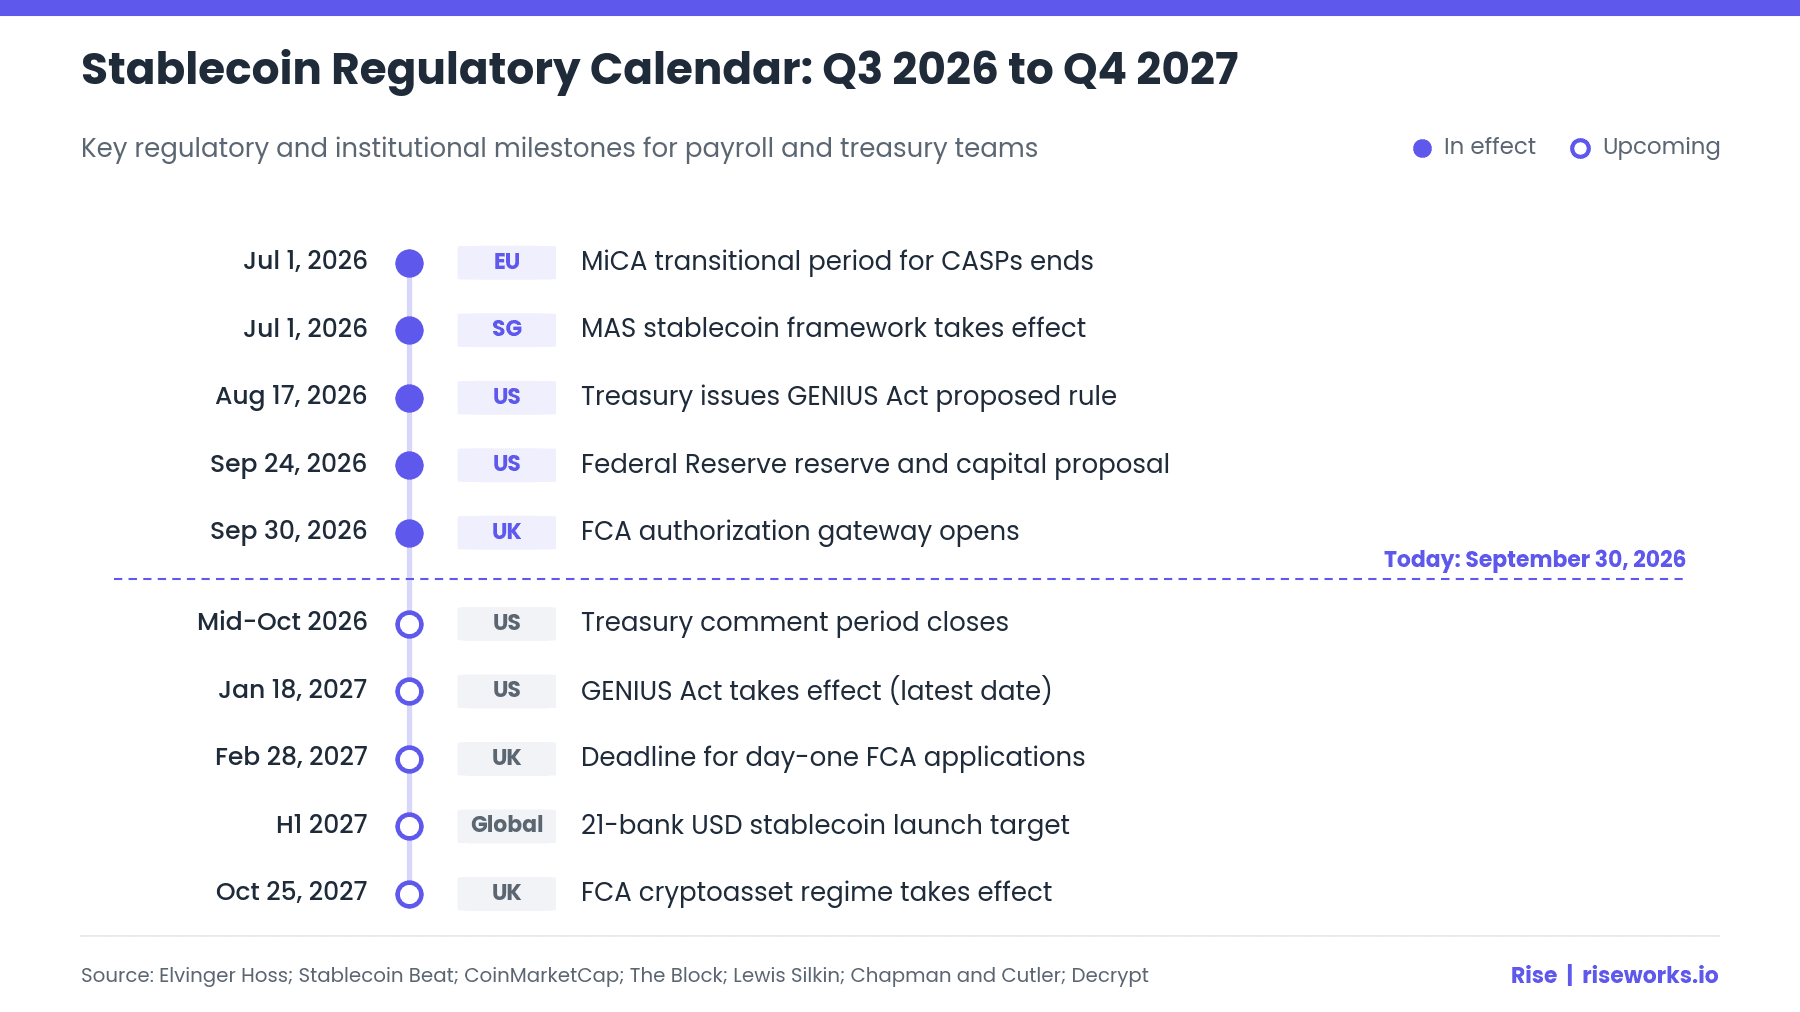
1 de julio de 2026 (UE): finalizó el periodo de transición de MiCA para los proveedores de servicios de criptoactivos (Fuente: Elvinger Hoss).
1 de julio de 2026 (Singapur): entró en vigor el marco de stablecoins MAS (Fuente: Stablecoin Beat).
17 de agosto de 2026 (EE. UU.): el Tesoro emitió su propuesta de regla para la Ley GENIUS (Fuente: CoinMarketCap).
24 de septiembre de 2026 (EE. UU.): la Reserva Federal emitió su propuesta de reservas y capital (Fuente: The Block).
30 de septiembre de 2026 (Reino Unido): se abrió el portal de autorización de la FCA (Fuente: Lewis Silkin).
Próximos plazos
Los próximos 13 meses traen las fechas que determinarán qué proveedores pueden prestar servicios legalmente en cada mercado.
Mediados de octubre de 2026 (EE. UU.): se cierra el periodo de comentarios del Tesoro (Fuente: CoinMarketCap).
18 de enero de 2027 (EE. UU.): entra en vigor la Ley GENIUS a más tardar (Fuente: Chapman and Cutler).
28 de febrero de 2027 y 25 de octubre de 2027 (Reino Unido): fecha límite para la solicitud del primer día e inicio del régimen de criptoactivos de la FCA (Fuente: Lewis Silkin).
Primer semestre de 2027 (global): objetivo de lanzamiento de la stablecoin en USD del consorcio de 21 bancos (Fuente: Decrypt).
Lo que el calendario significa para la planificación
La secuencia de estas fechas importa tanto como las fechas mismas.
Los próximos 90 días estarán dominados por los periodos de comentarios de EE. UU. y la redacción final de las reglas.
El primer trimestre de 2027 trae la fecha de entrada en vigor de GENIUS y el plazo de solicitud del Reino Unido en rápida sucesión.
Las stablecoins emitidas por bancos llegarán después de que el marco regulatorio de EE. UU. esté activo, lo que debería acelerar la adopción corporativa en la segunda mitad de 2027.
Un líder financiero que planifique los contratos de proveedores para 2027 debería exigir una confirmación por escrito de la postura de licencia de cada proveedor de cara a este calendario. Elegir a un socio como Rise, que ya opera bajo los requisitos de EE. UU. y la UE, elimina la mayor parte del riesgo en los tiempos.
Perspectivas y pronósticos del mercado de stablecoins
Los pronósticos sobre la oferta de stablecoins varían ampliamente, y la dispersión refleja un desacuerdo real sobre si los pagos o el trading impulsarán el crecimiento. El tercer trimestre de 2026 es el primer trimestre en el que los equipos de finanzas pueden contrastar estos pronósticos con una base de oferta plana y un volumen de pagos récord.
Principales pronósticos
Citi proyecta $1.9 billones de dólares en oferta de stablecoins para 2030 en su escenario base y $4 billones en su escenario optimista (Fuente: Yahoo Finance).
La investigación de Coinbase Institutional proyecta un mercado centrado en torno a los $1.2 billones de dólares para finales de 2028 (Fuente: Coinbase).
JPMorgan proyecta entre $500 mil millones y $600 mil millones de dólares para 2028, argumentando que el aumento de la velocidad reduce la oferta necesaria para soportar los pagos (Fuente: The Block).
Lo que los datos del tercer trimestre implican para cada pronóstico
El análisis de Rise evalúa cada pronóstico frente a la oferta de finales del tercer trimestre, que rondaba los $304 mil millones de dólares. Las tasas de crecimiento anual compuesto requeridas difieren drásticamente.

Alcanzar el escenario base de Citi de $1.9 billones para finales de 2030 requiere aproximadamente un 54% de crecimiento anual de la oferta.
Alcanzar $1.2 billones para finales de 2028 requiere aproximadamente un 84% de crecimiento anual.
Alcanzar la proyección de JPMorgan de $500 mil millones a $600 mil millones para 2028 requiere aproximadamente entre un 25% y un 35% de crecimiento anual.
El crecimiento real de la oferta fue del 6% año tras año en agosto, mientras que los pagos identificados aumentaron un 42% (Fuente: Allium). Según las evidencias actuales del tercer trimestre, la perspectiva impulsada por la velocidad se ajusta mejor a la oferta, mientras que los datos de pagos respaldan el escenario optimista en cuanto al uso.
Qué observar en el cuarto trimestre de 2026
Cuatro acontecimientos definirán si el cuarto trimestre extiende el patrón del tercero. Cada uno afecta ya sea a la certidumbre regulatoria o a la red de contrapartes de las que dependen los equipos de nómina y tesorería.
Reglas finales de la Ley GENIUS por parte del Tesoro y las agencias bancarias antes de la fecha de entrada en vigor en enero.
Si el crecimiento de la oferta de USDC sigue superando al de USDT a medida que las normas de EE. UU. favorezcan a los emisores regulados a nivel nacional.
Datos tempranos de transacciones de la red principal Arc de Circle y las instituciones que la validan.
Constitución de la empresa emisora del consorcio de 21 bancos, prevista para el segundo semestre de 2026 (Fuente: Decrypt).
Para los líderes financieros de Web3, el debate sobre los pronósticos importa menos que la dirección del avance. Todos los principales analistas esperan que el uso de pagos aumente, lo que favorece a las operaciones de nómina y tesorería que ya están construidas sobre canales de stablecoins.
Qué significa el tercer trimestre para los equipos de nómina y tesorería
La combinación de volumen récord, concentración en USDC y regulaciones vigentes reduce el margen de error para el cuarto trimestre. Los líderes financieros deberían aprovechar las semanas restantes de 2026 para poner a prueba su infraestructura de stablecoins frente a los requisitos de 2027.
Operaciones de nómina
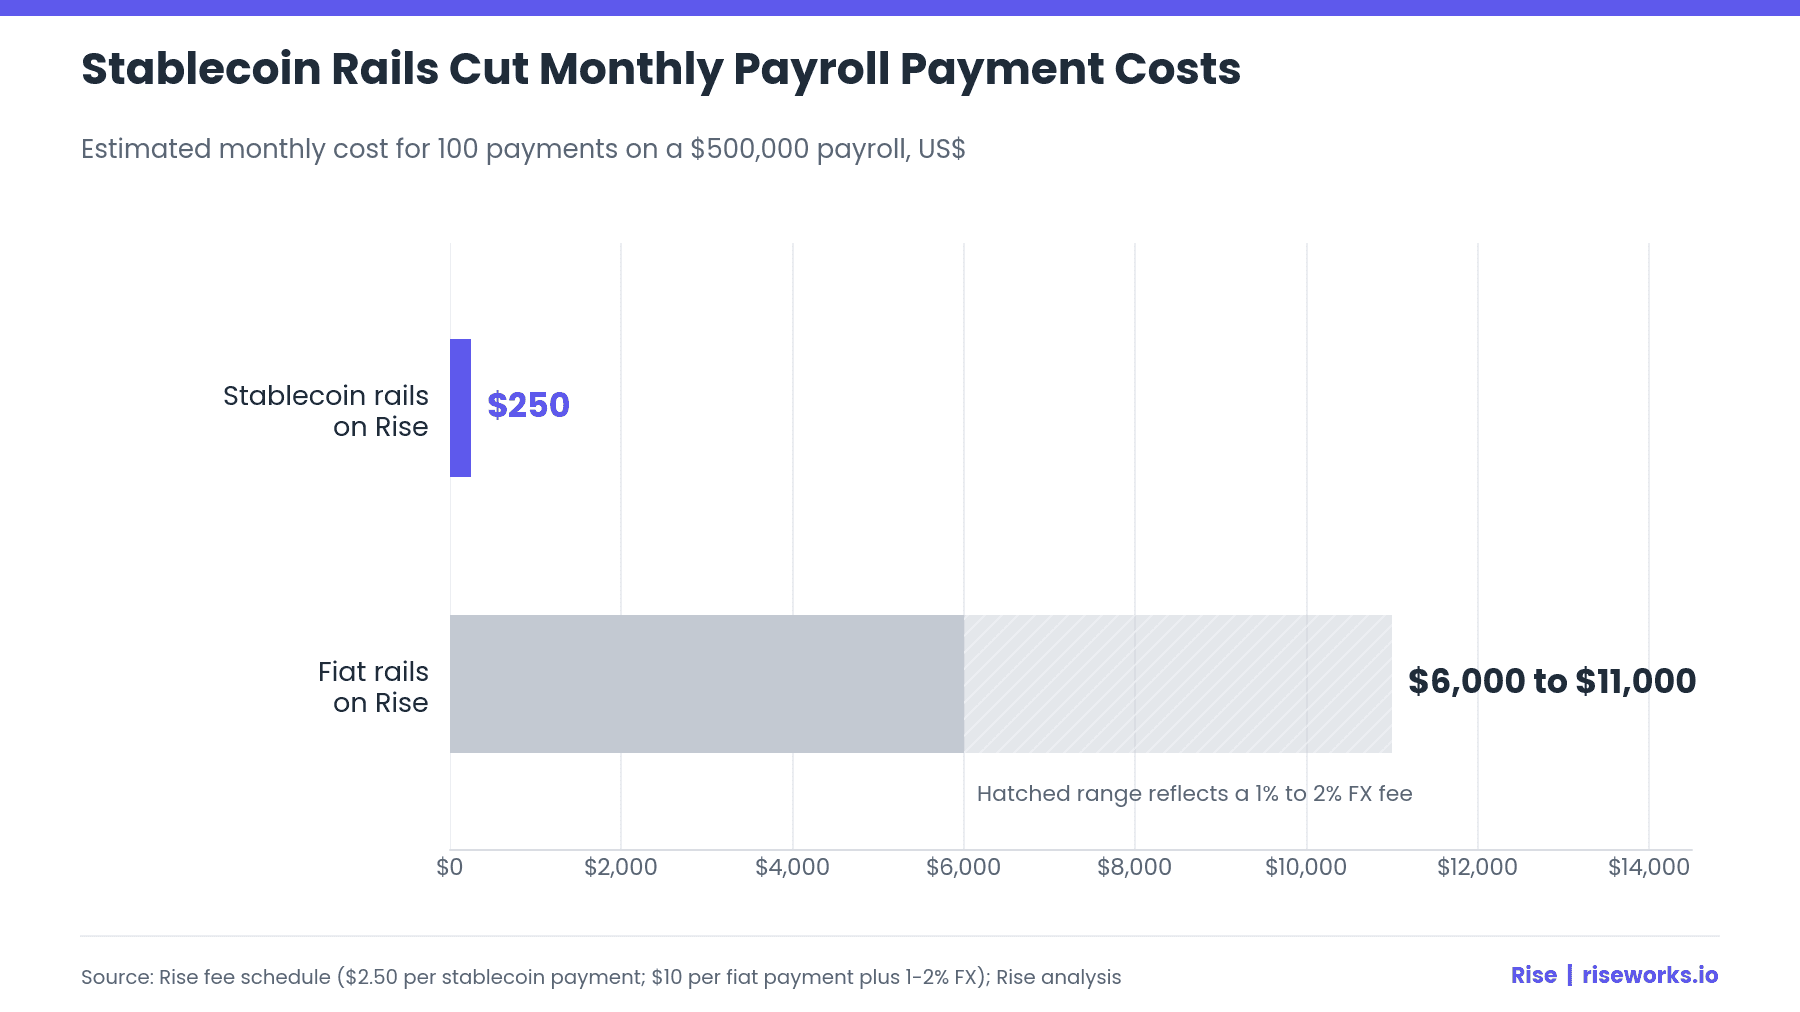
La nómina con stablecoins alcanzó $43 mil millones de dólares en volumen identificado en los primeros ocho meses de 2026 (Fuente: Allium), y la nómina es donde la brecha de costos entre los canales de stablecoin y fiat es más visible. El siguiente ejemplo utiliza el esquema de comisiones de Rise para una empresa que realiza 100 pagos al mes en una nómina de $500,000 dólares.
Canales de stablecoins en Rise
Comisiones de transacción: $250, a $2.50 por pago (Fuente: esquema de comisiones de Rise).
Comisiones por tipo de cambio: ninguna, ya que los pagos con stablecoins evitan la conversión de divisas.
Costo mensual estimado: $250.
Canales fiat en Rise
Comisiones de transacción: $1,000, a $10 por pago (Fuente: esquema de comisiones de Rise).
Comisiones por tipo de cambio: $5,000 a $10,000, al 1-2% del valor de la nómina.
Costo mensual estimado: $6,000 a $11,000.
Las prioridades para los equipos de nómina derivan de esa brecha.
Confirmar la postura de licencia de cada proveedor frente al calendario regulatorio anterior.
Estandarizar en USDC cuando los auditores o contrapartes requieran activos regulados.
Ofrecer a los trabajadores una opción de moneda de pago en lugar de imponer un único canal.
Los equipos que aún ejecutan parte de la nómina en fiat pueden migrar gradualmente en lugar de hacerlo todo a la vez. La nómina híbrida fiat y cripto de Rise permite a cada trabajador elegir entre más de 90 monedas fiat o más de 100 criptoactivos en Ethereum, Arbitrum, Optimism, Base y Polygon, mientras que la empresa fondea en USD, USDC o USDT.
Gestión de tesorería
El flujo de nómina inactivo es el costo más ignorado en una tesorería de stablecoins. Los saldos parados entre las fechas de fondeo y de pago no rinden nada a menos que se desplieguen.
El USDC suministrado en Aave v3 rendía un 3.58% de APY el 28 de septiembre de 2026 (Fuente: StablecoinInsider).
La propuesta de septiembre de la Reserva Federal exige a los emisores regulados respaldar las stablecoins con letras del Tesoro a corto plazo u otros activos altamente líquidos (Fuente: The Block), lo que respalda la estabilidad de las estrategias de tesorería basadas en USDC.
Los protocolos DeFi retenían $26 mil millones de dólares en stablecoins en agosto de 2026 (Fuente: Allium), mostrando que el rendimiento onchain es ahora un uso convencional de los saldos de tesorería.
Una empresa que retiene $2 millones de dólares en USDC entre ciclos de pago mensuales deja de cobrar rendimientos significativos si esos fondos se quedan inactivos. Rise Earn aborda esto directamente sin requerir que el equipo de finanzas gestione posiciones DeFi por sí mismo.
Convierta el flujo de nómina inactivo en rendimiento. Rise Earn genera rendimiento sobre USDC inactivo a través de los pools de préstamos de USDC de Aave en Arbitrum, con una comisión del 1% cobrada solo sobre los intereses al momento del retiro y sin comisiones de depósito o mantenimiento.
Lista de verificación para la selección de proveedores
Los datos del tercer trimestre brindan a los líderes financieros un conjunto claro de criterios para evaluar a los proveedores de nóminas de stablecoins en el cuarto trimestre. Cada elemento se vincula con una de las tendencias cubiertas anteriormente.
Nómina nativa de stablecoins construida de forma interna en lugar de enrutada a través de procesadores externos.
Certificación SOC 2 Tipo II y registros pertinentes de transmisión de dinero.
Soporte de USDC en redes de bajo costo como Arbitrum, con salidas a fiat en más de 90 monedas.
Volumen probado a escala, con cifras verificables de por vida y de los últimos 12 meses.
Rise cumple con cada uno de estos criterios, con $776 millones de dólares en nóminas procesadas durante los últimos 12 meses (Fuente: Rise Q1 2026 Stablecoin Payroll Report) y más de $1.5 mil millones pagados hasta la fecha (Fuente: Rise 2026 Stablecoin Payroll Report).
Conclusión
El tercer trimestre de 2026 demostró que la oferta de stablecoins puede estancarse mientras que los pagos con stablecoins marcan récords. El liderazgo de USDC en volumen de pagos, la llegada de normas sustanciales en EE. UU. junto con regímenes de licencias activos en la UE, Singapur y el Reino Unido, y la entrada de grandes bancos y redes de tarjetas apuntan en la misma dirección.
El desglose del mercado, el calendario regulatorio y los pronósticos de este informe brindan a los líderes financieros el contexto para planificar el cuarto trimestre con confianza. Para los equipos financieros de Web3, la prioridad es alinear la nómina, la tesorería y el cumplimiento normativo con la infraestructura que los reguladores y los bancos están estandarizando hoy, algo que Rise ya opera a escala con nóminas nativas en USDC y rendimiento sobre saldos inactivos.
Preguntas frecuentes:
1. ¿Cómo afectan las tendencias de stablecoins del tercer trimestre de 2026 a los costos de la nómina cripto?
Las tendencias de stablecoins del tercer trimestre de 2026 refuerzan la brecha de costos entre los canales de stablecoin y fiat. En Rise, un pago con stablecoins cuesta $2.50, mientras que un pago en fiat cuesta $10 más una comisión de tipo de cambio del 1 al 2%, por lo que una nómina mensual de 100 pagos puede costar $250 en canales de stablecoins frente a varios miles de dólares en fiat.
2. ¿Qué credenciales de cumplimiento normativo tiene Rise para la nómina de stablecoins?
Las credenciales de cumplimiento normativo que tiene Rise para la nómina de stablecoins incluyen la certificación SOC 2 Tipo II, el registro FinCEN MSB, el cumplimiento con el RGPD y una asociación oficial con Circle. Dado que Rise liquida la nómina en USDC, las empresas utilizan una stablecoin emitida por un socio regulado en lugar de un activo no verificado.
3. ¿Puede Rise pagar a contratistas en USDC y a empleados en moneda local?
Rise puede pagar a contratistas en USDC y a empleados en moneda local dentro de una misma plataforma. Cada trabajador elige entre más de 90 monedas fiat o más de 100 criptoactivos, y la empresa fondea la nómina a través de transferencia bancaria en USD, USDC o USDT.
4. ¿Cómo genera Rise Earn rendimiento sobre el USDC inactivo?
Rise Earn genera rendimiento sobre el USDC inactivo asignándolo a los pools de préstamos de USDC de Aave en Arbitrum. Rise cobra una comisión del 1% sobre los intereses generados, que se aplica solo al retirar, sin comisiones por depósito o permanencia, y con retiros bajo demanda.
5. ¿Debería mi empresa cambiar la nómina a USDC antes de que entre en vigor la Ley GENIUS?
Cambiar la nómina a USDC antes de que la Ley GENIUS entre en vigor el 18 de enero de 2027 (Fuente: Chapman and Cutler) posiciona a su empresa en el activo que las contrapartes reguladas ya prefieren. Con Rise, puede realizar la transición de manera gradual fondeando en USD y permitiendo que los trabajadores opten por recibir pagos en USDC, para luego cambiar el fondeo de tesorería a USDC una vez que su comité financiero lo apruebe.